Published : 19 Aug 2026, 12:54 PM


বিনামূল্যে লেনদেনের সুবিধা দিয়ে ভারতে ডিজিটাল বিপ্লব ঘটানো ব্যবস্থা এবার নতুন এক অধ্যায়ে প্রবেশ করতে যাচ্ছে।
বিবিসি লিখেছে, বেশিরভাগ ভারতীয়ের জন্যই ‘ইউনিফাইড পেমেন্টস ইন্টারফেইস’ বা ইউপিআই-এর মাধ্যমে অর্থ দেওয়া দৈনন্দিন জীবনের এক অবিচ্ছেদ্য অংশ হয়ে উঠেছে।
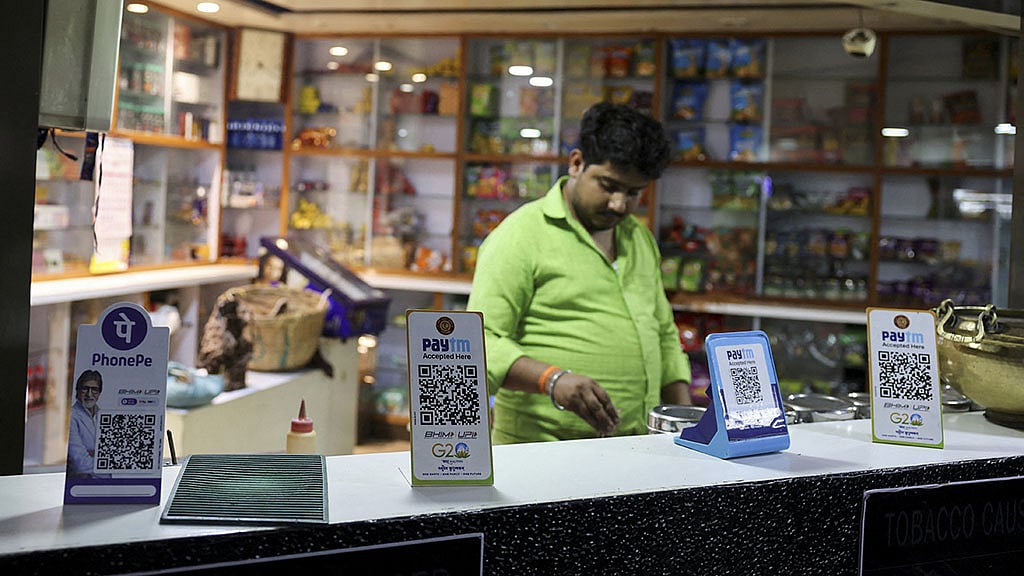
একটি কিউআর কোড স্ক্যান করে কেবল কয়েকটি বোতাম টিপলেই চলে যায় অর্থ। এজন্য কোনো কার্ডের মেশিন লাগে না, নগদ অর্থের প্রয়োজন হয় না ও সবচেয়ে বড় কথা গ্রাহকদের কোনো ধরনের বাড়তি মাশুল বা ফি দিতে হয় না। তবে এই চিত্র এবার বদলে যেতে পারে।
ভারতে ব্যাংক ও পেমেন্ট সেবা দেওয়া বিভিন্ন কোম্পানিকে ইউপিআই লেনদেনের ওপর ব্যবসায়ীদের কাছ থেকে ফি নেওয়ার পথ সুগম করা হচ্ছে। ফলে বিনামূল্যে ডিজিটাল পেমেন্টের দীর্ঘ এক দশকের অভিজ্ঞতার ইতি ঘটতে যাচ্ছে।
ভারত সরকার এখনও মাশুলের হার বা কোন ক্ষেত্রে এমনটা কার্যকর হবে তা আনুষ্ঠানিকভাবে চূড়ান্ত করেনি।
প্রাথমিক প্রস্তাবনা অনুসারে, বড় ব্যবসা কোম্পানির তুলনামূলক বড় অংকের লেনদেনের ওপর ০.৩ থেকে ০.৫ শতাংশ ‘মার্চেন্ট ডিসকাউন্ট রেট’ বা এমডিআর ধার্য করার আলোচনা চলছে। এ ফি বিভিন্ন ব্যবসা প্রতিষ্ঠান পেমেন্ট প্রক্রিয়া সম্পাদনকারী ব্যাংক ও সেবা সংস্থাকে পরিশোধ করবে।
ভারত সরকার বলেছে, সাধারণ গ্রাহক ও ‘ব্যক্তি-থেকে-ব্যক্তি’ বা পিটুপি ইউপিআই লেনদেন সম্পূর্ণ বিনামূল্যে থাকবে। ব্যবসায়ীদের ওপর ফি কার্যকর হলেও তা কেবল নির্দিষ্ট সীমার উপরের লেনদেনে এবং সামান্য হারে প্রযোজ্য হবে, অর্থাৎ অধিকাংশ সাধারণ ইউপিআই লেনদেন আগের মতোই বিনামূল্যে থাকছে।
তবে প্রশ্ন উঠছে, ইউপিআই-এর ওপর এই দাম নির্ধারণের সিদ্ধান্ত কি তবে বিশ্বজুড়ে আলোড়ন ফেলা এ নেটওয়ার্কটির জনপ্রিয়তাকে কিছুটা থামিয়ে দেবে?
ঝুঁকি ও সম্ভাবনার সমীকরণটি বড়। ২০১৬ সালে চালু হওয়া ইউপিআই সময়ের ব্যবধানে বিশ্বের অন্যতম বড় রিয়াল-টাইম পেমেন্ট নেটওয়ার্কে পরিণত হয়েছে।
সরকারি পরিসংখ্যান অনুসারে, কেবল জুলাইয়েই ইউপিআই-এর মাধ্যমে ২৩ কোটি ৬০ লাখ লেনদেন সম্পন্ন হয়েছে, যার মোট আর্থিক মূল্য ছিল প্রায় ৩ হাজার কোটি রুপি। ফোনপে ও গুগল পে-এর মতো ফিনটেক অ্যাপগুলোই ইউপিআই লেনদেনের সবচেয়ে বড় অংশ পরিচালনা করে।
গেল অর্থবছরে ইউপিআই-এর মোট লেনদেনের সংখ্যা ছিল প্রায় ২৪ হাজার ১৬০ কোটি, যা সেবাটি চালুর প্রথম বছরের তুলনায় প্রায় ১২ হাজার গুণ বেশি।
বর্তমানে ৫৫ কোটিরও বেশি মানুষ ইউপিআই ব্যবহার করছেন এবং ভারতের বাইরে অন্তত ১১টি দেশে কোনো না কোনো রূপে ইউপিআই পেমেন্ট ব্যবহারের সুযোগ রয়েছে।
ইউপিআই কেবল বড় ব্যবসাই গড়ে তোলেনি, বরং এর মূল ভিত্তি বা নকশাও ছিল বেশ ব্যতিক্রমী। একক কোনো প্রভাবশালী অ্যাপের ওপর ভিত্তি করে নেটওয়ার্ক তৈরি না করে উন্মুক্ত এক ডিজিটাল প্ল্যাটফর্ম গড়ে তুলেছিল ভারত সরকার, যেখানে প্রতিযোগী বিভিন্ন কোম্পানিও একসঙ্গে কাজের সুযোগ পেয়েছে।
গুগল পে ও ফোনপে-এর মতো প্রতিযোগী বিভিন্ন কোম্পানি গ্রাহক পাওয়ার জন্য নিজেদের মধ্যে প্রতিযোগিতা করলেও শেষ পর্যন্ত একই ইউপিআই নেটওয়ার্কের আওতায় লেনদেন সম্পন্ন করে।
পুরো ব্যবস্থাটি পরিচালনা করে অলাভজনক কোম্পানি ‘ন্যাশনাল পেমেন্টস কর্পোরেশন অফ ইন্ডিয়া’ বা এনপিসিআই, আর ভারতের বিভিন্ন ব্যাংক ও প্রযুক্তি সংস্থা গ্রাহকদের সরাসরি সেবা প্রদান করে। তবে ইউপিআই-এর এ বড় সাফল্যের নেপথ্যে সবচেয়ে গুরুত্বপূর্ণ ভূমিকা রেখেছেন ভারতের ব্যবসায়ীরা।
একজন সবজি বিক্রেতা, ট্যাক্সি চালক বা রাস্তার ছোট দোকানদারকে ইউপিআই পেমেন্ট গ্রহণের জন্য কোনো দামি কার্ড টার্মিনাল বা পিওএস মেশিন কিনতে হয়নি, বরং এক ছাপানো কিউআর কোডই ছিল যথেষ্ট।
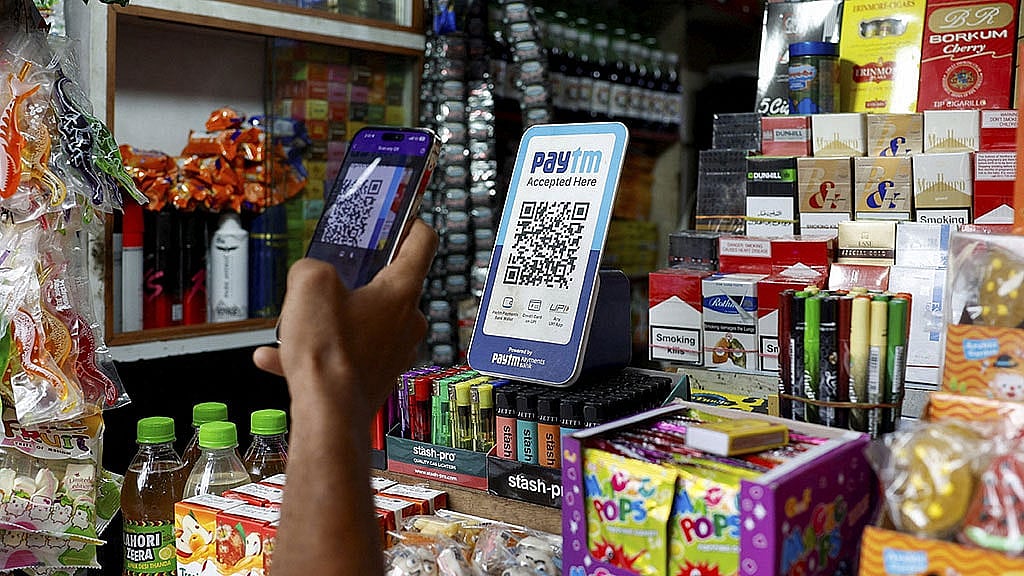
ইউপিআই-এর এ বড় সাফল্যের নেপথ্যে সবচেয়ে গুরুত্বপূর্ণ ভূমিকা রেখেছেন ভারতের ব্যবসায়ীরা
এতদিন কোনো ‘মার্চেন্ট ডিসকাউন্ট রেট’ বা এমডিআর বা ফি না থাকায় ব্যবসায়ীদের পক্ষ থেকেও ডিজিটালি অর্থ নিতে কোনো আপত্তি ছিল না।
অর্থনীতিবিদ আভিনাভ মোথেরাম ও শ্যারন বিউটোর সাম্প্রতিক এক গবেষণা বলছে, ছোট-বড় ব্যবসায়ীদের এ বড় নেটওয়ার্ক কেবল ইউপিআই-এর সাফল্যের ফল নয়, বরং এটাই ইউপিআই জনপ্রিয় হওয়ার অন্যতম প্রধান চালিকাশক্তি। যেসব অঞ্চলে ব্যবসায়ীদের নেটওয়ার্ক যত শক্তিশালী ছিল, সেখানে ইউপিআই-এর গ্রহণযোগ্যতা ও ব্যবহার তত দ্রুত বেড়েছে।
অর্থনীতিবিদরা বলছেন, সরকার যদি কেবল বড় বড় ব্যবসায়ী ও বড় অংকের লেনদেনে ফি সীমিত রাখে, তবে সাধারণ গ্রাহক ও ছোট ব্যবসায়ীদের ওপর এর প্রভাব পড়বে কম। তবে এ মাশুল যদি ছোট ও অনানুষ্ঠানিক খাতের ব্যবসায়ীদের স্পর্শ করে, তবে প্রান্তিক বিভিন্ন এলাকাতে ইউপিআই-এর যে প্রসার ঘটছে তা ধীর হয়ে যেতে পারে।
তবে বর্তমান প্রস্তাবনায় এই ঝুঁকি কমানোর ওপরই জোর দেওয়া হয়েছে।
বর্তমানে যে প্রস্তাবটি আলোচনাধীন রয়েছে তাতে ২ হাজার রুপির ওপরের লেনদেন এবং বড় বড় কোম্পানিকে ফি’র আওতায় আনার কথা ভাবা হচ্ছে। এতে করে ছোট ব্যবসায়ী ও সাধারণ লেনদেনগুলো সম্পূর্ণ মাশুলমুক্ত থাকবে।
ব্রোকারেজ ফার্ম ‘জেফরিজ’-এর মতে, দুই হাজার রুপির ওপরের লেনদেনগুলো মোট পেমেন্ট সংখ্যার কেবল চার শতাংশ হলেও মোট লেনদেন হওয়া অর্থের হিসেবে এমনটা প্রায় ৬৭ শতাংশ।
এ নীতি কার্যকর হলে সাধারণ পাড়ার মুদি দোকানের লেনদেনে প্রভাব না ফেলেই ব্যাংক ও পেমেন্ট সেবাদাতা কোম্পানিগুলোর জন্য বার্ষিক প্রায় ১০০ কোটি ডলারের নতুন আয়ের পথ তৈরি হবে।
পাশাপাশি দেশটির দীর্ঘদিনের এক বড় সমস্যারও সমাধান হবে। ব্যবহারকারীদের জন্য ইউপিআই সেবাটি বিনামূল্যে মনে হলেও তা বিনামূল্যে পরিচালনা করা সম্ভব নয়।
সার্ভার সচল রাখা, তাৎক্ষণিক লেনদেন নিষ্পন্ন করা, জালিয়াতি ঠেকানো ও সাইবার হামলা থেকে পুরো নেটওয়ার্ক নিরাপদ রাখার বড় খরচ রয়েছে। এতদিন ব্যাংক ও পেমেন্ট সংস্থাগুলোকে বিশেষ ভর্তুকি দিয়ে এ পাবলিক অবকাঠামো সচল রেখেছিল ভারত সরকার।
ভারতের কেন্দ্রীয় ব্যাংক ‘রিজার্ভ ব্যাংক অফ ইন্ডিয়া’ বা আরবিআই-এর গভর্নর সাঞ্জায় মালহোত্রা বলেছিলেন, “কাউকে না কাউকে তো এই খরচ বহন করতেই হবে।”
তবে গবেষণায় দেখা গেছে, ছোট বা প্রান্তিক ব্যবসায়ীদের ক্ষেত্রে মাশুলের এই আর্থিক প্রভাব হিসাব করা বেশ জটিল। স্বল্প লাভে ব্যবসা চালানো ক্ষুদ্র বিক্রেতাদের জন্য খুব সামান্য পরিমাণের ফি’ও বড় প্রভাব ফেলতে পারে।
ফলে বড় ডিপার্টমেন্টাল স্টোরে ফি ধার্য করার বিষয়টি আর রাস্তার ছোট কোনো দোকানে ফি বসানোর বিষয়টি একেবারেই ভিন্ন। ইউপিআই-এর বর্তমানের এ সাফল্যের মূল কারণ কেবল সাধারণ মানুষের স্মার্টফোন ব্যবহার নয়, বরং কোটি কোটি ছোট-বড় ব্যবস্থার ডিজিটালি অর্থ গ্রহণের সুযোগ ও আগ্রহ তৈরি হওয়া।
বিশেষজ্ঞরা বলছেন, ইউপিআই’কে সচল ও আধুনিক রাখার জন্য এখন ব্যাংক বা আর্থিক বিভিন্ন কোম্পানিকে আয়ের একটি মাধ্যম দেওয়া জরুরি হয়ে পড়েছে।
তবে এ নতুন ব্যবস্থার সবচেয়ে বড় পরীক্ষা হবে ডিজিটাল অর্থ লেনদেনের এ নেটওয়ার্কে যোগ হতে থাকা নতুন ও প্রান্তিক ব্যবসায়ীদের স্বার্থ কীভাবে রক্ষা করা হচ্ছে।
বিশ্বের অন্যান্য দেশের অভিজ্ঞতা অবশ্য ভিন্ন। ব্রাজিলের জনপ্রিয় পেমেন্ট ব্যবস্থা ‘পিক্স’ সাধারণ মানুষের জন্য সম্পূর্ণ বিনামূল্যে হলেও ব্যবসায়ীদের কাছ থেকে নামমাত্র ফি নেয়।
এরপরও তা বিশ্বের দ্রুততম বর্ধনশীল পেমেন্ট সিস্টেমের একটি, যেখানে বর্তমানে ১৪ কোটিরও বেশি মানুষ ও ১ কোটি ৪০ লাখ কোম্পানি যুক্ত রয়েছে।
ভারতের ক্ষেত্রে ঝুঁকিটা মূলত দুটি জায়গায়। প্রথমত, কোনো ব্যবসায়ীর ওপর ফি আরোপিত হলে তারা যদি ইউপিআই-এ পেমেন্ট নিতে অনাগ্রহী হন তবে পুরো ব্যবস্থার সার্বিক গতি ধীর হয়ে পড়তে পারে।
দ্বিতীয়ত, মনস্তাত্ত্বিক চাপ। ‘লোকালসার্কেলস’-এর ২০২৪ সালের এক জরিপে উঠে এসেছিল, ইউপিআই ব্যবহারের ওপর সামান্য ফি ধার্য করা হলেও প্রায় ৭৫ শতাংশ ব্যবহারকারী এর ব্যবহার বন্ধ করে দেওয়ার কথা ভেবেছিলেন।
বর্তমানে ইউপিআই প্রযুক্তির প্রথম দুই ধাপ, অর্থাৎ নেটওয়ার্ক তৈরি করা ও শত কোটি মানুষকে এতে যুক্ত করার বিষয়টি সফলভাবে সম্পন্ন হয়েছে। এখন শুরু হচ্ছে তৃতীয় ধাপ, যেখানে নেটওয়ার্কটির সহজলভ্যতা ও উপযোগিতা না কমিয়ে কীভাবে একে দীর্ঘমেয়াদে আর্থিকভাবে টেকসই করা যায় তা নিশ্চিত করা হবে।