

ক্ষুদ্রঋণ ব্যাংক অধ্যাদেশ ‘খাতবান্ধব নয়’: এনজিও খাতের শীর্ষ নির্বাহীদের উদ্বেগ
“এর মাধ্যমে দেশি ও বিদেশি ব্যক্তি, প্রতিষ্ঠান এবং করপোরেট বিনিয়োগকারীদের জন্য ক্ষুদ্রঋণ ব্যাংকের লাইসেন্স গ্রহণের সুযোগ সৃষ্টি করা হয়েছে, যা খাতে অতিরিক্ত মুনাফালোভ, অনৈতিক চর্চা এবং সুশাসন সংকটের ঝুঁকি বাড়াতে পারে।”
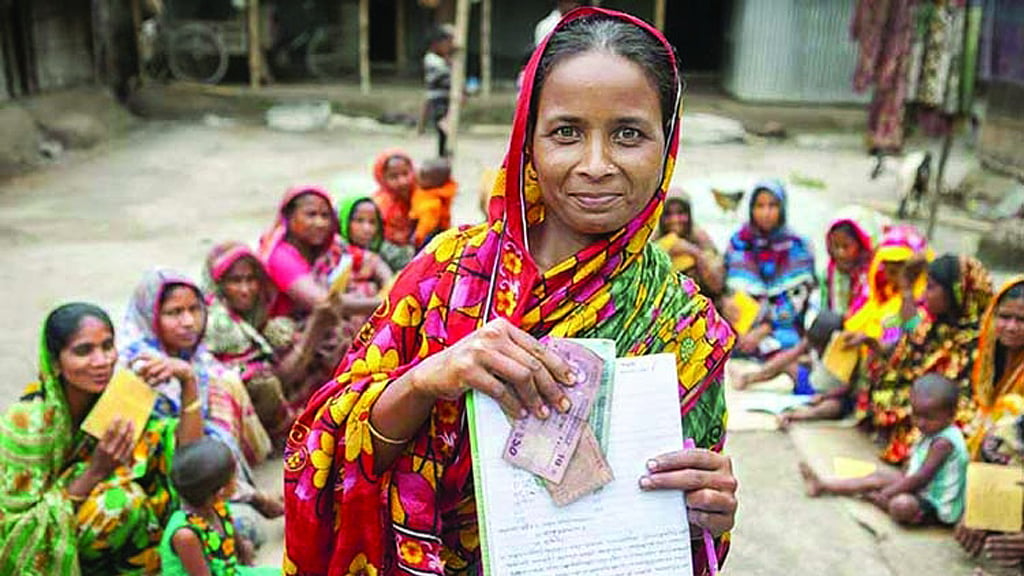
সরকারের প্রস্তাবিত ‘ক্ষুদ্রঋণ ব্যাংক অধ্যাদেশ’ দেশের ক্ষুদ্রঋণ খাতের বাস্তবতা ও দীর্ঘদিনের অর্জনের সঙ্গে ‘সামঞ্জস্যপূর্ণ নয়’ বলে মনে করেছেন দেশের এনজিও ও ক্ষুদ্রঋণ প্রতিষ্ঠানের শীর্ষ নির্বাহীরা।
তাদের আশঙ্কা, প্রস্তাবিত অধ্যাদেশ কার্যকর হলে দারিদ্র্য বিমোচন ও সামাজিক উন্নয়নে ক্ষুদ্রঋণ খাতের ইতিবাচক ভূমিকা গুরুতরভাবে ব্যাহত হতে পারে।
রোববার গণমাধ্যমে পাঠানো এক যৌথ বিবৃতিতে তারা বলেন, সরকার ক্ষুদ্রঋণ ব্যাংক প্রতিষ্ঠার উদ্যোগ নিয়েছে, এটা ‘নীতিগতভাবে ইতিবাচক’। তবে প্রস্তাবিত অধ্যাদেশের খসড়া পর্যালোচনায় দেখা যায়, এতে ক্ষুদ্রঋণ খাতের কাঠামো, দর্শন ও লক্ষ্য ‘যথাযথভাবে প্রতিফলিত হয়নি’।
“ক্ষুদ্রঋণ প্রতিষ্ঠান মূলত একটি উন্নয়নভিত্তিক, অলাভজনক ও দরিদ্রবান্ধব ব্যবস্থা; বিপরীতে ব্যাংক একটি মুনাফাভিত্তিক কাঠামো। ক্ষুদ্রঋণ প্রতিষ্ঠানকে ব্যাংকে রূপান্তরের প্রস্তাব বাস্তবসম্মত নয় এবং এতে ‘মিশন ড্রিফট’-এর ঝুঁকি সৃষ্টি হতে পারে। এর ফলে ধীরে ধীরে দরিদ্র জনগোষ্ঠী ক্ষুদ্রঋণ সেবা থেকে বঞ্চিত হওয়ার আশঙ্কা রয়েছে।”
ব্র্যাকের নির্বাহী পরিচালক আসিফ সালেহ, আশার প্রেসিডেন্ট মো. আরিফুল হক চৌধুরী, বুরো বাংলাদেশের নির্বাহী পরিচালক জাকির হোসেন, টিএমএসএস-এর নির্বাহী পরিচালক অধ্যাপিকা ড. হোসনে আরা বেগম, সোসাইটি ফর সোশ্যাল সার্ভিসেসের ভারপ্রাপ্ত নির্বাহী পরিচালক সন্তোষ পাল, ন্যাশনাল ডেভেলপমেন্ট প্রোগ্রামের নির্বাহী পরিচালক মো. আলাউদ্দিন খান, সাজেদা ফাউন্ডেশনের নির্বাহী পরিচালক জাহিদা ফিজ্জা কবির, অন্তর সোসাইটি ফর ডেভেলপমেন্টের প্রধান উপদেষ্টা মো. এমরানুল হক চৌধুরী বিবৃতিতে সই করেছেন।
এছাড়া মানবিক উন্নয়ন কেন্দ্রের নির্বাহী পরিচালক সালেহ বিন শামস, বাসা ফাউন্ডেশনের নির্বাহী পরিচালক আ ক ম সিরাজুল ইসলাম, ঘাসফুলের প্রধান নির্বাহী কর্মকর্তা আফতাবুর রহমান জাফরি, কোস্ট ফাউন্ডেশনের নির্বাহী পরিচালক রেজাউল করীম চৌধুরী, পিবিকের নির্বাহী পরিচালক খালেদা শামস, সিদিপের নির্বাহী পরিচালক মিফতা নাইম হুদা, আরডিআরএসের নির্বাহী পরিচালক ইমরুল কায়েস মুনিরুজ্জামান, কোডেকের নির্বাহী পরিচালক খুর্শিদ আলম এবং এফডিএ ফরিদপুরের নির্বাহী পরিচালক মো. আবু ছাহের আলমসহ দেশের ১৭টি শীর্ষ উন্নয়ন ও ক্ষুদ্রঋণ প্রতিষ্ঠানের প্রধানরা যৌথ বিবৃতিতে স্বাক্ষর করেছেন।
তারা বলছেন, বিদ্যমান ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো কীভাবে ব্যাংকে রূপান্তরিত হবে, সে বিষয়ে প্রস্তাবিত অধ্যাদেশে কোনো ‘স্পষ্ট, নির্দিষ্ট বা বাস্তবায়নযোগ্য রূপরেখা’ নেই।
“বরং এর মাধ্যমে দেশি ও বিদেশি ব্যক্তি, প্রতিষ্ঠান এবং করপোরেট বিনিয়োগকারীদের জন্য ক্ষুদ্রঋণ ব্যাংকের লাইসেন্স গ্রহণের সুযোগ সৃষ্টি করা হয়েছে, যা খাতে অতিরিক্ত মুনাফালোভ, অনৈতিক চর্চা এবং সুশাসন সংকটের ঝুঁকি বাড়াতে পারে।”
বিবৃতিতে আর্থিক খাতের বিদ্যমান সমস্যার দিকেও দৃষ্টি আকর্ষণ করা হয়। নির্বাহীরা বলেন, “খেলাপি ঋণ, দুর্নীতি ও দুর্বল সুশাসনের মত সমস্যা যদি ক্ষুদ্রঋণ খাতে সংক্রমিত হয়, তাহলে গত কয়েক দশকের অর্জন মারাত্মকভাবে ক্ষতিগ্রস্ত হবে।
“বিশেষ করে অধ্যাদেশে ‘একাধিক ব্যক্তি উদ্যোক্তা হিসেবে নিজস্ব অর্থায়নে’ ক্ষুদ্রঋণ ব্যাংক প্রতিষ্ঠার বিধান যুক্ত হওয়ায় ব্যক্তি মালিকানার ধারণা প্রবর্তিত হচ্ছে, যা খাতের সামাজিক দায়বদ্ধতা ও উন্নয়নমুখী চরিত্রকে দুর্বল করতে পারে।”
মাইক্রোক্রেডিট রেগুলেটরি অথরিটির (এমআরএ) সনদপ্রাপ্ত যেসব ক্ষুদ্রঋণ প্রতিষ্ঠানের ব্যাংকে রূপান্তরের সম্ভাবনা বা আগ্রহ থাকতে পারে, তাদের সঙ্গে অধ্যাদেশের খসড়া প্রণয়নের আগে কোনো ধরনের আলোচনা বা মতামত গ্রহণ করা হয়নি বলে বিবৃতিতে অভিযোগ করা হয়েছে।
অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগ ‘ক্ষুদ্রঋণ ব্যাংক অধ্যাদেশ, ২০২৫’–এর যে খসড়া প্রণয়ন করেছে, সেখানে বলা হয়েছে, কর্মসংস্থান সৃষ্টি ও দারিদ্র্য দূরীকরণে সামাজিক ব্যবসাপ্রতিষ্ঠান হিসেবে কার্যক্রম পরিচালনা করবে এ ব্যাংক। তবে পুঁজিবাজারে তালিকাভুক্ত হতে পারবে না, অর্থাৎ, এসব ব্যাংকের শেয়ার পুঁজিবাজারে কেনাবেচার যোগ্য হবে না।
এখনকার ক্ষুদ্রঋণদানকারী বেসরকারি সংস্থা বা এনজিওগুলো সদস্যদের কাছ থেকে সঞ্চয় হিসেবে আমানত নিতে পারে। তবে সাধারণ মানুষের কাছ থেকে ব্যাংকের মত আমানত সংগ্রহ করতে পারে না। ক্ষুদ্রঋণ ব্যাংক সাধারণ মানুষের কাছ থেকে আমানতও সংগ্রহ করতে পারবে।
বিবৃতিদাতারা বলছেন, “ক্ষুদ্রঋণ খাতের প্রকৃত চাহিদা প্রস্তাবিত ব্যাংক কাঠামোর সঙ্গে সামঞ্জস্যপূর্ণ নয়। বরং খাতের দক্ষতা ও সক্ষমতা বৃদ্ধির লক্ষ্যে ইতোমধ্যে যে সংস্কার ও প্রস্তাবনা দেওয়া হয়েছে, সেগুলো বাস্তবায়ন করা হলে ক্ষুদ্রঋণ খাত আরও কার্যকর ও গতিশীল হতে পারে। এতে দরিদ্র জনগোষ্ঠীর আর্থিক সেবাপ্রাপ্তির সুযোগ বাড়বে এবং সামগ্রিক আর্থ-সামাজিক অন্তর্ভুক্তি আরও বিস্তৃত হবে।”
প্রস্তাবিত ক্ষুদ্রঋণ ব্যাংক অধ্যাদেশ বিদ্যমান সমস্যার সমাধান করবে না; বরং ‘নতুন সংকট’ তৈরি করতে পারে বলে সতর্ক করেছেন এ খাতের নির্বাহীরা।
এ প্রেক্ষাপটে অধ্যাদেশ প্রণয়ন প্রক্রিয়া পুনর্বিবেচনার আহ্বান জানিয়ে তারা বলেন, “ক্ষুদ্রঋণ খাতকে টেকসই করতে এবং খাতের প্রকৃত চাহিদা অনুযায়ী কাঠামো গড়ে তুলতে সংশ্লিষ্ট সব অংশীজনের সঙ্গে অর্থবহ আলোচনা ও পরামর্শের মাধ্যমে পরবর্তী পদক্ষেপ নেওয়া প্রয়োজন।”
দেশে এখন ক্ষুদ্র ঋণদাতা এনজিওর সংখ্যা ৬৮৩। এসব ক্ষুদ্রঋণ প্রতিষ্ঠান থেকে ঋণ নেওয়া সদস্যের সংখ্যা সোয়া ৩ কোটির বেশি, যাদের মধ্যে প্রায় ৯১ শতাংশ নারী।
ক্ষুদ্র ঋণদাতা প্রতিষ্ঠানগুলো থেকে প্রায় ২ লাখ ৬৪ হাজার কোটি টাকা ঋণ পেয়েছেন সদস্যরা। তাদের সঞ্চয় স্থিতি আছে প্রায় ৬৭ হাজার কোটি টাকা। আর ঋণস্থিতি ১ লাখ ৫৬ হাজার কোটি টাকা।