












ব্যাংক ঋণ শোধে রেকর্ড
ব্যাংক থেকে ঋণ নেয়ার ক্ষেত্রে উল্টো রেকর্ড করেছে সরকার।
চলতি অর্থবছরের প্রথমার্ধে নিট হিসাবে ব্যাংকিং ব্যবস্থা থেকে সরকার যত টাকা ঋণ নিয়েছে তার চেয়ে বেশি শোধ করেছে। বাংলাদেশের ইতিহাসে এরকম ঘটনার নজির নেই।
প্রত্যাশার চেয়ে বেশি সঞ্চয়পত্র বিক্রি হওয়ায় প্রয়োজনীয় খরচ মেটাতে সরকারকে ব্যাংক থেকে কোন ধার করতে হচ্ছে না। উল্টো আগে যে অর্থ ধার করেছিল তা পরিশোধ করছে।
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি ২০১৪-১৫ অর্থবছরের পহেলা জুলাই থেকে ২১ ডিসেম্বর পর্যন্ত সময়ে সরকার কেন্দ্রীয় ব্যাংক থেকে কোন অর্থ ধার করেনি। উল্টো বিভিন্ন সময়ে নেয়া ঋণের নয় হাজার ১৬২ কোটি টাকা পরিশোধ করেছে।
এই সময়ে বাণিজ্যিক ব্যাংকগুলো থেকে সরকার নয় হাজার ১৪১ কোটি ৩৪ লাখ টাকা ঋণ নিয়েছে।
নিট হিসাবে এই ছয় মাসে সরকার ব্যাংক ব্যবস্থা থেকে সরকার যতো টাকা ঋণ নিয়েছে তার থেকে ২০ কোটি ৫৬ টাকা বেশি শোধ করেছে।
অথচ গত বছরের একই সময়ে এই নিট ঋণের পরিমাণ ছিল তিন হাজার ৮১৭ কোটি ৬২ লাখ টাকা।
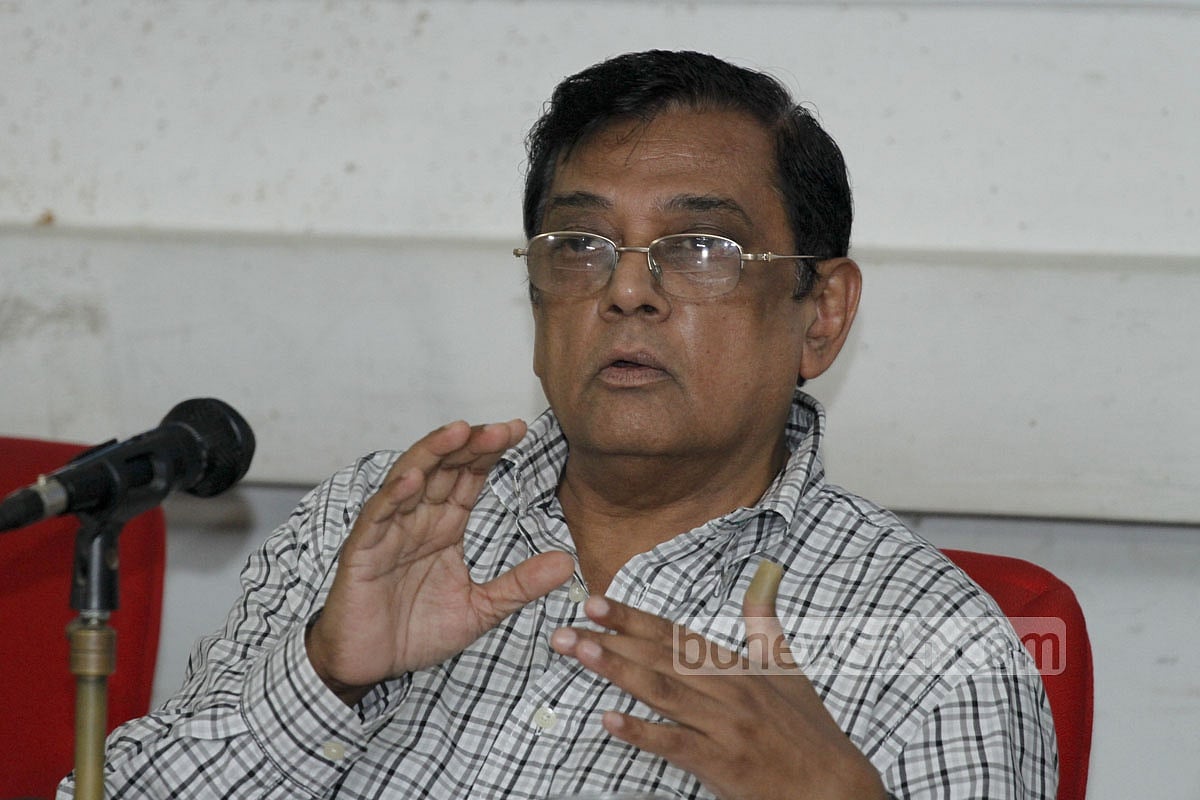
‘মূল্যস্ফীতি সহনীয় রাখতে এটা একটি ভালো কৌশল’ মন্তব্য করে বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) গবেষণা পরিচালক জায়েদ বখত বিডিনিউজ টোয়েন্টিফোর ডটকমকে তিনি বলেন, “এডিপি বাস্তবায়নে ধীর গতি এবং বিশ্ব বাজারে জ্বালানি তেলের দাম কম থাকায় সরকারের খরচও কম হয়েছে। এ সুযোগে সরকার কেন্দ্রীয় ব্যাংক থেকে নেয়া আগের ঋণ শোধ করেছে।
“সরকার বাংলাদেশ ব্যাংক থেকে ঋণ নিলে নতুন টাকা ছাপিয়ে সরবরাহ করতে হয়। সেক্ষেত্রে মূল্যস্ফীতি বেড়ে যাওয়ার আশংকা থাকে। বিষয়টি বিবেচনায় নিয়েই সরকার কেন্দ্রীয় ব্যাংক থেকে ঋণ না নিয়ে তফসিলি ব্যাংকগুলো থেকে নিচ্ছে।
“এটা সরকারের একটি ভালো কৌশল বলে আমি মনে করি।”
এ প্রসঙ্গে গভর্নর আতিউর রহমান বিডিনিউজ টোয়েন্টিফোর ডটকমকে বলেন, “মূল্যস্ফীতি নিয়ন্ত্রণে রাখতে আমরা নানা ধরনের কৌশল হাতে নিয়েছিলাম। কেন্দ্রীয় ব্যাংক থেকে ঋণ না নিয়ে উল্টো শোধ সে কৌশলেরই একটি।”

সোনারগাঁও হোটেলে বুধবার এসএমই ফাইনান্সিং ফেয়ারের উদ্বোধনী অনুষ্ঠানে বাংলাদেশ গভর্নর আতিউর রহমান। ছবি: নয়ন কুমার/বিডিনিউজ টোয়েন্টিফোর ডটকম
ব্যাংক থেকে সরকারের ঋণ গ্রহণ সংক্রান্ত কেন্দ্রীয় ব্যাংকের তথ্য পর্যালোচনা করে দেখা যায়, গত ২০১৩-১৪ অর্থবছরের প্রথম ছয় মাসে (পহেলা জুলাই থেকে ২১ ডিসেম্বর পর্যন্ত) বাণিজ্যিক ব্যাংকগুলো থেকে ১২ হাজার ২৪৮ কোটি টাকা ঋণ নিয়েছিল সরকার। অন্যদিকে বাংলাদেশ ব্যাংক থেকে আগের নেয়া ঋণের আট হাজার ৪৩০ কোটি টাকা শোধ করেছিল সরকার।
সে হিসাবে ঐ সময়ে ব্যাংক ব্যবস্থা থেকে সরকারের নিট ঋণ গ্রহণের পরিমাণ ছিল তিন হাজার ৮১৮ কোটি টাকা।
চলতি অর্থবছরের প্রথম চার মাসে নয় হাজার ৭৮ কোটি টাকার সঞ্চয়পত্র বিক্রি হয়েছে, যা এবারের বাজেটের পুরো অর্থবছরের নির্ধারিত লক্ষ্যমাত্রার চেয়েও বেশি।
বাজেট ঘাটতি মেটাতে চলতি অর্থবছরে সরকার সঞ্চয়পত্র থেকে নয় হাজার ৫৬ কোটি টাকা ঋণ নেওয়ার লক্ষ্যমাত্রা ঠিক করে।
অর্থ্যাৎ চার মাসেই নিট সঞ্চয়পত্র বিক্রি বাজেটের লক্ষ্যমাত্রার চেয়ে ২২ কোটি টাকা বেশি।
সঞ্চয়পত্রের এই নিট বিক্রি গত বছরে জুলাই-অক্টোবর সময়ের চেয়ে তিন গুণেরও বেশি।
২০১৩-১৪ অর্থবছরের এই চার মাসে দুই হাজার ৬৯৯ কোটি টাকার নিট সঞ্চয়পত্র বিক্রি হয়েছিল।
জাতীয় সঞ্চয় অধিদপ্তরের গত এক বছরের তথ্যে দেখা যায়, সঞ্চয়পত্রে বিনিয়োগ প্রতি মাসেই বাড়ছে, ভাঙছে আগের রেকর্ড।
অর্থনীতি গবেষক জায়েদ বখতের মতে, বিনিয়োগে ঝুঁকি না থাকায় এবং বেশি লাভের আশায় অনেকেই সঞ্চয়পত্রে ঝুঁকছেন। ব্যাংক থেকে সরকারের ঋণ কমার এটিও একটি কারণ।
তবে সঞ্চয়পত্রের সুদ হার বেশি হওয়ায় সরকারের দায়ও বাড়ছে বলে মনে করেন এই অর্থনীতিবিদ।
প্রতিদিন নতুন যত টাকার সঞ্চয়পত্র বিক্রি হয় তা থেকে আগের বিভিন্ন সময়ে বিক্রি হওয়া সঞ্চয়পত্রের সুদ-আসল শোধের পর যেটা অবশিষ্ট থাকে সেটাই নিট বিক্রি।
সুদ-আসল পরিশোধের পর নিট বিক্রির টাকা সরকারের কোষাগারে থেকে যায়। গুনতে হয় সুদ। প্রয়োজন হলে সেখান থেকে নিয়ে উন্নয়ন কর্মকাণ্ডসহ প্রয়োজনীয় ব্যয় মেটায় সরকার।
জায়েদ বখত বলেন, “শেয়ার বাজারে মন্দা এবং ব্যাংকগুলো আমানতের সুদ হার কমানোয় নিরাপদ বিনিয়োগ সঞ্চয়পত্রের দিকেই ঝুঁকেছেন সবাই।”
উদাহরণ দিয়ে তিনি বলেন, ব্যাংকে ‘ফিক্সড ডিপোজিট’ রাখলে ৯ শতাংশ সুদ পাওয়া যায়। আর পরিবার সঞ্চয়পত্র কিনলে লাভ মেলে ১৩ শতাংশ।
“তাহলে মানুষ কেন ব্যাংকে টাকা রাখবে?” প্রশ্ন করেন তিনি।
জাতীয় সঞ্চয় অধিদপ্তরের মাধ্যমে বর্তমানে পরিবার সঞ্চয়পত্র, প্রতিরক্ষা সঞ্চয়পত্র, পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র, ছয় মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র, তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র এবং পেনশনার সঞ্চয়পত্র বিক্রি হয়।
চলতি অর্থবছরের জুলাই-সেপ্টেম্বর সময়ে যেসব সঞ্চয়পত্র বিক্রি হয়েছে, তার ৮০ শতাংশই পরিবার সঞ্চয়পত্র। আর ১৫ শতাংশ পেনশনার সঞ্চয়পত্র এবং বাকি ৫ শতাংশ অন্যান্য সঞ্চয়পত্র।
নির্দিষ্ট সময়ে বিক্রি হওয়া সঞ্চয়পত্রের মোট পরিমাণ থেকে আগের বিক্রিত সঞ্চয়পত্রের নগদায়নের পরিমাণ বাদ দেয়ার পর অবশিষ্টাংশকে সঞ্চয়পত্রের প্রকৃত বিক্রি বলা হয়। নগদায়নের ক্ষেত্রে গ্রাহককে সুদসহ আসল পরিশোধ করা হয়।
বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্য বিশ্লেষণে দেখা যায়, গত ছয় মাস ধরে মূল্যস্ফীতি নিম্নমুখী।
সর্বশেষ নভেম্বর মাসে পয়েন্ট-টু-পয়েন্ট ভিত্তিতে (মাসভিত্তিক) মূল্যস্ফীতির হার কমে ৬ দশমিক ২১ শতাংশে নেমে এসেছে। গত এক বছরে (২০১৩ সালের ডিসেম্বর থেকে চলতি বছরের নভেম্বর) গড় মূল্যস্ফীতির হার দাঁড়িয়েছে ৭ দশমিক ১০ শতাংশ। পূর্ববর্তী একই সময়ে এ হার ছিল ৭ দশমিক ৫২ শতাংশ।
মূল্যস্ফীতির এই হার সহনীয় এবং সরকারের সাফল্য বলে মনে করেন জায়েদ বখত।
বাজেটে গড় মূল্যস্ফীতি ৭ শতাংশের নীচে নামিয়ে আনার যে ঘোষণা দেওয়া হয়েছে সেটা সম্ভব হবে বলে পূর্বাভাস দিয়েছেন গভর্নর আতিউর রহমান।