



হিমায়িত খাদ্য রপ্তানিতে ২ হাজার কোটি টাকার প্রাক-অর্থায়ন তহবিল
গ্রাহক পর্যায়ে ঋণের সুদের হার হবে সর্বোচ্চ ৭ শতাংশ। অন্যদিকে, বাণিজ্যিক ব্যাংকগুলো বাংলাদেশ ব্যাংক থেকে নেওয়া প্রাক-অর্থায়ন তহবিলের বিপরীতে ৪ শতাংশ সুদ দেবে।
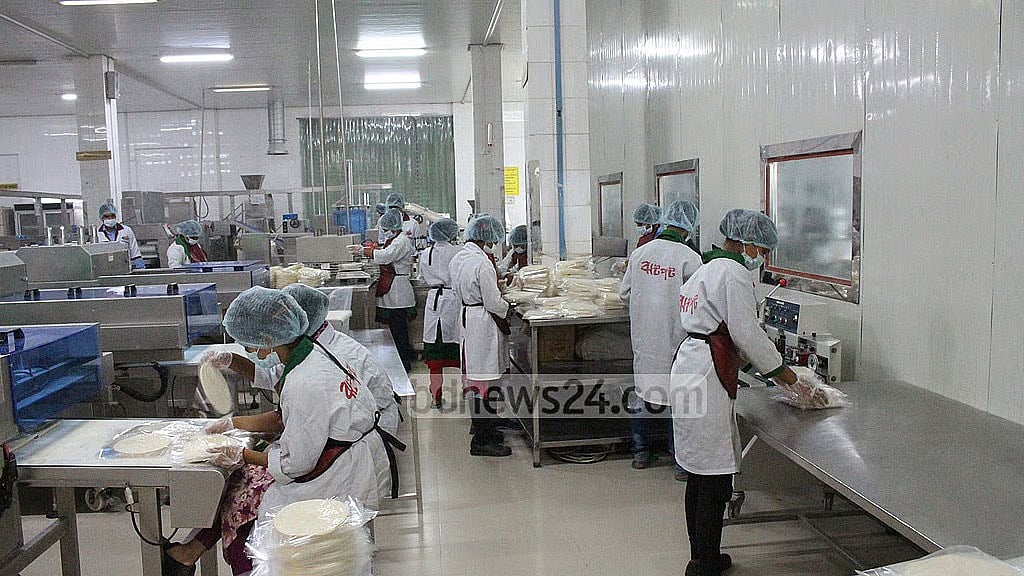
রপ্তানি বহুমুখীকরণ ও হিমায়িত খাদ্য খাতের সম্প্রসারণে উদ্যোক্তাদের অর্থায়নের জন্য ২ হাজার কোটি টাকার প্রাক-অর্থায়ন তহবিল গঠন করেছে বাংলাদেশ ব্যাংক।
রোববার জারি করা এক সার্কুলারে কেন্দ্রীয় ব্যাংক জানিয়েছে, হিমায়িত চিংড়ি, মাছ, মাছ থেকে তৈরি পণ্য, সবজি ও ‘রেডি-টু-কুক’সহ বিভিন্ন হিমায়িত খাদ্য উৎপাদন, প্রক্রিয়াজাতকরণ, সংরক্ষণ ও রপ্তানিসংশ্লিষ্ট কাজে এ তহবিল থেকে ঋণ দেওয়া যাবে।
বাংলাদেশ ব্যাংকের নিজস্ব অর্থায়নে গঠিত এ তহবিলের মেয়াদ তিন বছর। তহবিলটি আবর্তনশীল বা ‘রিভলভিং’ হিসেবে পরিচালিত হবে।
দেশের সব তফসিলি ব্যাংক এ প্রাক-অর্থায়ন সুবিধা নিতে পারবে। এজন্য সংশ্লিষ্ট ব্যাংককে বাংলাদেশ ব্যাংকের সঙ্গে অংশগ্রহণ চুক্তি করতে হবে।
তহবিলের আওতায় একজন গ্রাহকের ঋণ ও নিজস্ব মূলধনের অনুপাত হবে সর্বোচ্চ ৭০:৩০। অর্থাৎ কোনো প্রকল্পে প্রতি ১০০ টাকা বিনিয়োগের বিপরীতে উদ্যোক্তাকে কমপক্ষে ৩০ টাকা দিতে হবে এবং সর্বোচ্চ ৭০ টাকা ঋণ হিসেবে নেওয়া যাবে।
হিমায়িত খাদ্য প্রক্রিয়াজাতকরণের জন্য নতুন কারখানা স্থাপনে সর্বোচ্চ ৩০ কোটি টাকা মেয়াদি ঋণ দেওয়া যাবে। বিদ্যমান কারখানার সংস্কার, সম্প্রসারণ ও আধুনিকায়নের ক্ষেত্রে ঋণের সর্বোচ্চ সীমা ২০ কোটি টাকা।
নতুন কারখানা স্থাপনের ঋণ পরিশোধে সর্বোচ্চ এক বছর গ্রেস পিরিয়ডসহ মোট সাত বছর সময় পাওয়া যাবে। বিদ্যমান অবকাঠামোর সংস্কার, সম্প্রসারণ ও আধুনিকায়নের ঋণ পরিশোধের মেয়াদ হবে সর্বোচ্চ পাঁচ বছর, যার মধ্যে এক বছর পর্যন্ত গ্রেস পিরিয়ড থাকতে পারে।
চলতি মূলধনের জন্যও এ তহবিল থেকে ঋণ নেওয়া যাবে। কাঁচামাল কেনা, কৌশলগত ও বাণিজ্যিক পদ্ধতিতে উৎপাদন ও সংগ্রহ, বেতন-ভাতা এবং ইউটিলিটি বিলসহ বিভিন্ন চলতি ব্যয় মেটাতে এ ঋণ দেওয়া যাবে। চলতি মূলধন ঋণের মেয়াদ হবে এক বছর এবং ব্যবসায়িক লেনদেন সন্তোষজনক হলে তা সর্বোচ্চ একবার নবায়ন করা যাবে।
গ্রাহক পর্যায়ে ঋণের সুদের হার হবে সর্বোচ্চ ৭ শতাংশ। অন্যদিকে, বাণিজ্যিক ব্যাংকগুলো বাংলাদেশ ব্যাংক থেকে নেওয়া প্রাক-অর্থায়ন তহবিলের বিপরীতে ৪ শতাংশ সুদ দেবে। নির্ধারিত হারের বাইরে গ্রাহকের কাছ থেকে অন্য কোনো চার্জ বা ফি নেওয়া যাবে না।
তহবিলের অর্থে হিমায়িত চিংড়ি, মাছ ও মাছজাত পণ্য এবং অন্যান্য হিমায়িত খাদ্য প্রক্রিয়াজাতকরণ ও রপ্তানির পাশাপাশি কারখানা সম্প্রসারণ ও আধুনিকায়ন, প্রয়োজনীয় যন্ত্রপাতি কেনা এবং হিমাগার বা কোল্ড স্টোরেজ নির্মাণ করা যাবে।
বন্ধ বা আংশিক সচল মৎস্য ও অন্যান্য খাদ্যপণ্য প্রক্রিয়াজাতকরণ কারখানা পুনরায় চালু করতেও এ তহবিলের অর্থ ব্যবহার করা যাবে। উৎপাদন, প্রক্রিয়াজাতকরণ ও সংরক্ষণে সৌরবিদ্যুৎ প্রকল্প স্থাপন এবং পরিবেশগত ক্ষতি প্রশমনের ব্যয়ও এ ঋণের আওতায় রাখা হয়েছে।
সৌরবিদ্যুৎ স্থাপনে আগ্রহী উদ্যোক্তারা মূল প্রকল্প ঋণের বাইরে অতিরিক্ত সর্বোচ্চ ৫ কোটি টাকা অথবা মূল প্রকল্প ঋণের ৩০ শতাংশ—যেটি কম, সেই পরিমাণ ঋণ নিতে পারবেন।
তহবিলের অর্থ ব্যবহারের ক্ষেত্রে কৃষকদের মাধ্যমে রপ্তানিযোগ্য পণ্যের কৌশলগত ও বাণিজ্যিক চাষ এবং সংগ্রহ, কাঁচামাল কেনা, কারখানা সম্প্রসারণ ও আধুনিকায়ন, যন্ত্রপাতি কেনা, হিমাগার নির্মাণ, বন্ধ কারখানা চালু করা এবং সৌরবিদ্যুৎ প্রকল্প স্থাপনকে অগ্রাধিকার দেওয়া হয়েছে।
তবে একই খাতে বাংলাদেশ ব্যাংকের অন্য কোনো তহবিল, এক্সপোর্ট ডেভেলপমেন্ট ফান্ড (ইডিএফ), এক্সপোর্ট ফ্যাসিলিটেশন প্রি-ফাইন্যান্স ফান্ড (ইএফপিএফ), কৃষিভিত্তিক কোনো প্রাক-অর্থায়ন বা পুনঃঅর্থায়ন তহবিল কিংবা সরকারি কোনো তহবিল থেকে ঋণ চলমান থাকলে সংশ্লিষ্ট প্রতিষ্ঠান এ তহবিল থেকে একই খাতে ঋণ পাওয়ার যোগ্য হবে না।
খেলাপি ঋণগ্রহীতারা এ তহবিলের আওতায় ঋণ সুবিধা পাবেন না।
বাংলাদেশ ব্যাংক বলছে, হিমায়িত খাদ্য খাত বর্তমানে দেশের অন্যতম রপ্তানিমুখী খাত। বিশেষ করে হিমায়িত চিংড়ি, মাছ, সবজি ও ‘রেডি-টু-কুক’ খাদ্যপণ্যে আন্তর্জাতিক বাজারে রপ্তানি বাড়ানোর সুযোগ রয়েছে। তবে দীর্ঘ ‘ক্যাশ কনভার্সন সাইকেল’, উচ্চ মজুদ ব্যয়, কোল্ড-চেইন পরিচালনার ব্যয় এবং স্বল্প সুদে ঋণ পাওয়ার সীমাবদ্ধতা এ খাতের বড় চ্যালেঞ্জ।
এ খাতে অর্থায়ন বাড়িয়ে রপ্তানি বহুমুখীকরণ, বৈদেশিক মুদ্রা অর্জন, কর্মসংস্থান সৃষ্টি এবং গ্রামীণ অর্থনৈতিক কর্মকাণ্ড সম্প্রসারণের লক্ষ্যেই এ তহবিল গঠন করার কথা বলা হয়েছে সার্কুলারে।
তহবিলের আওতায় ঋণ পাওয়া কোম্পানিকে বিশেষ একটি পরিবেশগত শর্তও মানতে হবে। সুবিধাভোগী প্রতিষ্ঠানের মোট বিদ্যুৎ চাহিদার কমপক্ষে ১৫ শতাংশ সৌরবিদ্যুৎ থেকে পূরণের জন্য সার্কুলার জারির পরবর্তী দুই বছরের মধ্যে প্রয়োজনীয় ব্যবস্থা নিতে হবে।
এ শর্তসহ বিশেষ শর্তগুলো পরবর্তী সময়ে পূরণে ব্যর্থ হলে সংশ্লিষ্ট প্রতিষ্ঠানকে এ তহবিল বা বাংলাদেশ ব্যাংকের অন্য কোনো তহবিলের আওতায় নতুন ঋণ সুবিধা না দেওয়ার কথা বলা হয়েছে সার্কুলারে।
এ ছাড়া তহবিলের অর্থে বিদ্যমান কোনো ঋণ হিসাব সমন্বয় বা পরিশোধ করা যাবে না। ঋণের সব ধরনের লেনদেন সংশ্লিষ্ট ব্যাংকের এসক্রো বা রেভিনিউ অ্যাকাউন্টের মাধ্যমে পরিচালনা করতে হবে।
বাংলাদেশ ব্যাংকের সার্কুলারে বলা হয়েছে, তহবিলের আওতায় দেওয়া ঋণের ঝুঁকি সংশ্লিষ্ট বাণিজ্যিক ব্যাংককেই বহন করতে হবে এবং ঋণের যথাযথ ব্যবহার নিশ্চিত করতে ব্যাংকগুলোকে নিয়মিত তদারকি করতে হবে।
বাংলাদেশ ব্যাংক বলেছে, এ সার্কুলার অবিলম্বে কার্যকর হবে।