

মাস শেষে মানিব্যাগ ফাঁকা করতে না চাইলে
'চাহিদা' আর 'চাওয়া'- এই দুইয়ের মধ্যে সমন্বয় করে চলার চেষ্টা করা জরুরি।
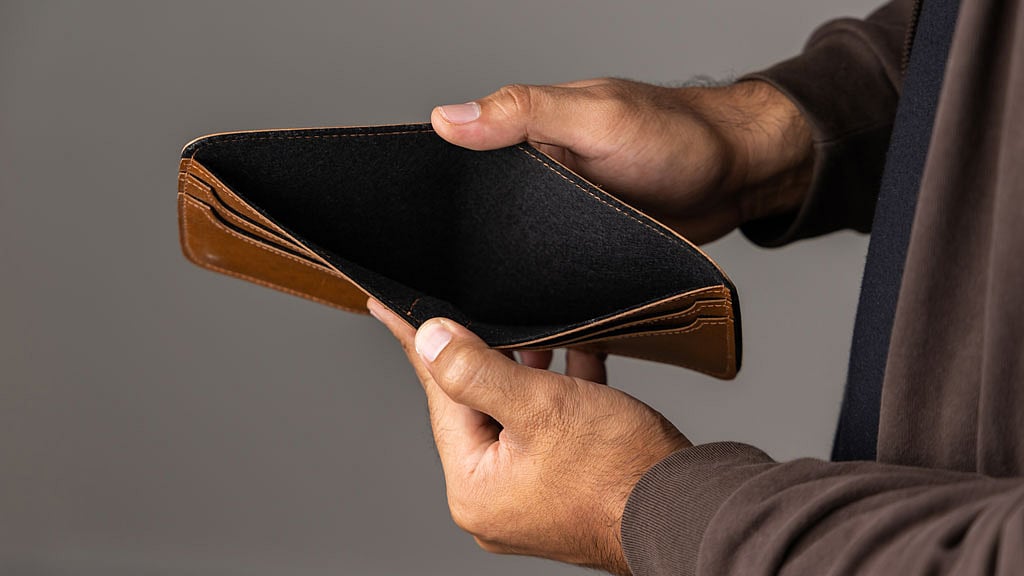
মাসের মাঝামাঝি পেরোলেই একটা অদ্ভুত অস্বস্তি শুরু হয়। বাজারে গেলে মনে হয় সব কিছুর দাম আরও বেড়েছে। সন্তানের স্কুলের ফি, বাসা ভাড়া, বিদ্যুৎ বিল — সব মিলিয়ে মাথার ওপর একটা চাপ সারাক্ষণ থাকে।
আর মাসের শেষে ব্যালেন্স দেখলে মনে হয়, এত কষ্ট করে কামাই করলাম, গেল কোথায়?
নিত্যপ্রয়োজনীয় পণ্যের দাম বাড়ছে, পরিবহন ভাড়া বাড়ছে, গ্যাস-পানি-বিদ্যুতের বিল বাড়ছে- তবে বেশিরভাগ মানুষের বেতন সেই একই জায়গায় হয়ত আটকে আছে।
তবে হাল ছেড়ে না দেওয়ার পরামর্শ দিয়ে ইউনাইটেড কমার্শিয়াল ব্যাংকের সাবেক আঞ্চলিক প্রধান ফকির আকতারুল আলম বলেন, “জীবন চলে বোঝাপড়া আর কৌশলে। চাহিদার চাপে নয়, বাঁচতে হবে বুদ্ধির ব্যবস্থায়।”
তাই আর্থিক অবস্থা সামলাতে তিনি দিয়েছেন বেশ কয়েকটি পরামর্শ।
বাজেট মানে কষ্ট নয়
অনেকে বাজেটের কথা শুনলেই ভ্রু কোঁচকান। মনে হয় এটা কৃপণতার নাম, বা সীমাবদ্ধতার নাম। আসলে বাজেট হল- অর্থনৈতিক স্বাধীনতার প্রথম ধাপ।
একটা সাদা কাগজে এক দিকে লিখতে হবে মাসে কত টাকা আসে, আরেক দিকে খরচের নাম।
খুঁটিয়ে দেখলেই বোঝা যাবে, কিছু খরচ আছে যা বাধ্যতামূলক। কিছু আছে অপ্রয়োজনীয়। আর কিছু আছে একটু সচেতন হলেই কমানো যায়।
'চাহিদা' আর 'চাওয়া' — এই দুটোর পার্থক্য বুঝলেই সংসারে অর্ধেক যুদ্ধ জেতা হয়ে যায়। ভাত, ডাল, তরকারি ‘চাহিদা’। প্রতি মাসে নতুন জামা ‘চাওয়া’। দুটো এক জিনিস নয়।
বাজারে গেলে তালিকা ছাড়া যাওয়া যাবে না
বাজারেই বেশিরভাগ পরিবারের বেশি অপচয় হয়।
তালিকা ছাড়া বাজারে গেলে সবসময় বাজেটের বাইরে চলে যাওয়ার ঝুঁকি থাকে। আগে থেকে একটা সাপ্তাহিক বা মাসিক তালিকা তৈরি করা যেতে পারে। সেই তালিকার বাইরে হাত না বাড়ানোর চেষ্টা করতে হবে।
মৌসুমি সবজি ও ফল কেনা সাশ্রয়ী। গ্রীষ্মে আম, কাঁঠাল, শীতে পালং, ফুলকপি— এগুলো যার যার মৌসুমে দাম কম থাকে এবং পুষ্টিগুণেও ভালো।
সুপারশপের চেয়ে পাড়ার কাঁচাবাজারে প্রায়ই কম দামে জিনিস পাওয়া যায় — এটা অনেকেই ভুলে যান।
আর অনলাইনে কেনাকাটা করলে কুপন কোড, ক্যাশব্যাক, ফ্রি ডেলিভারি— এগুলো ব্যবহার করা যেতে পারে। তবে ‘সেল’ বা মূল্যছাড় মানেই কেনা নয়। নিজেকে প্রশ্ন করতে হবে— আসলেই সেটা দরকার কি-না?
ঘরের ভেতরেই লুকিয়ে আছে অনেক সাশ্রয়
বড় খরচ কমাতে না পারলে ছোট ছোট সাশ্রয়ই যোগ হয়ে বড় হয়। ঘরের ভেতর একটু সচেতন হলেই প্রতি মাসে কয়েকশো টাকা বাঁচানো সম্ভব।
দিনের বেলা প্রাকৃতিক আলো ব্যবহার করা, অপ্রয়োজনীয় আলো-পাখা বন্ধ রাখার অভ্যাস গড়া উপকারী। রান্নার সময় ঢাকনা ব্যবহার করলে গ্যাস কম লাগে। পানির লিকেজ থাকলে দ্রুত সারিয়ে নিতে হবে। ফোঁটা ফোঁটা পানিও মাস শেষে বিলে যোগ হয়।
বাইরে খাওয়ার অভ্যাস থাকলে সেটা কমিয়ে আনা উচিত হবে। রেস্তোরাঁর একবেলার খরচে ঘরে তিনবেলা রান্না সম্ভব। সাপ্তাহিক মেনু আগে থেকে ঠিক করলে এক বাজারেই সব হয়ে যায়, বারবার বাজারে যেতে হয় না।
“অপ্রয়োজনীয় সাবস্ক্রিপশন দেখুন— কোন ওটিটি প্ল্যাটফর্ম কতটুকু দেখছেন, কোনটা বাদ দেওয়া যায়? এই ছোট ছোট জায়গাগুলোতেই টাকা নিঃশব্দে বের হয়ে যায়”- বলেন আকতারুল আলম।
সঞ্চয় শুরু করা
অনেকের ধারণা, সঞ্চয় করতে হলে বড় অংকের টাকা লাগে। আসলে তা নয়।
প্রতি মাসে আয়ের মাত্র পাঁচ থেকে দশ শতাংশ সরিয়ে রাখা যেতে পারে।
আকতারুল আলম বলেন, “মোবাইল ব্যাংকিং বা ডিপিএসের মাধ্যমে অটোমেটিক সেভিংস করলে সুবিধা হয়। টাকাটা চোখের সামনে না থাকলে খরচ করার লোভও কমে।”
পরিবারের সবাইকে এই আলোচনায় রাখা যেতে পারে। শুধু একজনের বোঝা চাপলে চলে না। পরিবারের সবাই যদি সচেতন থাকে, খরচ নিয়ন্ত্রণ অনেক সহজ হয়ে যায়।
মনে রাখতে হবে টাকা ছাড়াও সুখ আছে
অর্থনৈতিক চাপে থাকলে জীবনটাকে শুধু হিসাবের খাতা মনে হয়। তবে জীবনের আনন্দ শুধু টাকায় আসে না।
বন্ধুদের সঙ্গে আড্ডা, ছুটির দিনে পরিবার নিয়ে পার্কে যাওয়া, প্রিয় বই পড়া, বাড়িতে রান্না করে একসঙ্গে খাওয়া- এগুলোর কোনোটাই বেশি খরচের নয়। তবে মনের শান্তি দেয় অনেকটা।
মানসিক শান্তি থাকলে সিদ্ধান্ত ভালো হয়, পরিকল্পনা ঠিকঠাক হয়। আর পরিকল্পনা ভালো হলে টাকাও ভালো থাকে।
কৌশলী হওয়াটাই এখন সবচেয়ে বড় দক্ষতা
আকতারুল আলম বলেন, “অর্থনৈতিক টানাপোড়েন নতুন কিছু নয়। কঠিন সময় আগেও এসেছে, মানুষ সামলেছে। আর যারা সামলাতে পেরেছে, তারা শুধু আয় বাড়িয়ে নয় — বুদ্ধি দিয়ে-ই পেরেছে।”
বাজেট মানে বঞ্চনা নয়, বাজেট মানে নিজের টাকার ওপর নিজের নিয়ন্ত্রণ। সেই নিয়ন্ত্রণ একবার হাতে এলে জীবনটা হয়ে ওঠে অনেক বেশি স্থিতিশীল।
আরও পড়ুন