

লেজার খাতা থেকে এআই: পূবালী ব্যাংকের রূপান্তরের গল্প
পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলীর ভাষ্য, প্রযুক্তির পাশাপাশি সুশাসন ও ঋণগ্রহীতা নির্বাচনে কঠোরতাই খেলাপি ঋণ কমানোর প্রধান শর্ত।
খেলাপি ঋণ কমানো, আমানতকারীদের আস্থা অর্জন এবং গ্রাহকসেবা উন্নত করতে প্রযুক্তিনির্ভর ব্যাংকিংয়ে জোর দিচ্ছে পূবালী ব্যাংক।
ব্যক্তিগত ঋণের আবেদন যাচাই ও অনুমোদনে ইতোমধ্যে কৃত্রিম বুদ্ধিমত্তা (এআই) ব্যবহার শুরু করেছে ব্যাংকটি। এবার করপোরেট ঋণের প্রস্তাব বিশ্লেষণেও এআই ল্যাব প্রতিষ্ঠার পরিকল্পনা রয়েছে তাদের।
ব্যাংকটির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মোহাম্মদ আলী বলছেন, ঋণ দেওয়ার আগে গ্রাহক নির্বাচন, আর্থিক তথ্য যাচাই এবং সিদ্ধান্ত গ্রহণের প্রক্রিয়া কঠোর হলে খেলাপি ঋণের ঝুঁকি কমানো সম্ভব। একই সঙ্গে ব্যাংকের প্রতিটি স্তরে সুশাসন নিশ্চিত করা জরুরি।
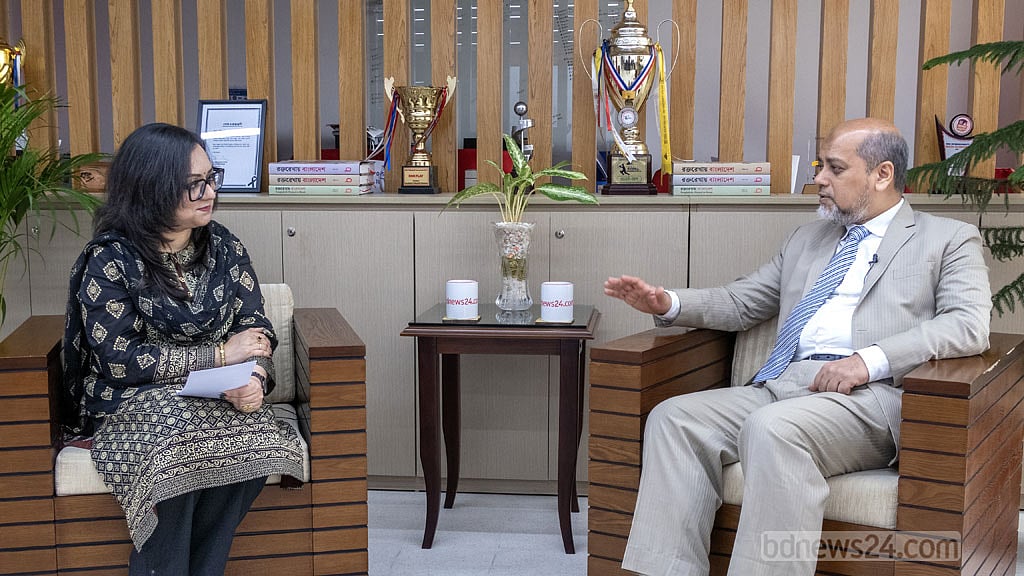
বিডিনিউজ টোয়েন্টিফোর ডটকমের নিয়মিত আয়োজন ‘চিনওয়াগ উইথ দ্য চিফস’ অনুষ্ঠানে ব্যাংক খাতের সমস্যা, আমানতকারীদের আস্থা ফেরানো, ঋণের সুদহার, ডিজিটাল ব্যাংকিং এবং এআইয়ের ব্যবহার নিয়ে কথা বলেছেন তিনি।
অনুষ্ঠানটি বিডিনিউজ টোয়েন্টিফোর ডটকমের ইউটিউব চ্যানেল ও ফেইসবুক পেইজে সম্প্রচার করা হয়েছে।
কম্পিউটার প্রকৌশলে লেখাপড়া করে ব্যাংকিংয়ে আসা মোহাম্মদ আলী বলেন, শুধু আর্থিক সূচকে এগিয়ে থাকা নয়, গ্রাহকদের কাছে উন্নত সেবা নিশ্চিত করাও পূবালী ব্যাংকের লক্ষ্য। চারজন গ্রাহকের মধ্যে দুজন যদি পূবালী ব্যাংককে পছন্দ করেন, সেটিকে নিজের ‘সাফল্য’ হিসেবে দেখবেন তিনি।
সুশাসন ফিরিয়ে ঘুরে দাঁড়ানো
১৯৫৯ সালে প্রতিষ্ঠিত ইস্টার্ন মার্কেন্টাইল ব্যাংক স্বাধীনতার পর ১৯৭২ সালে জাতীয়করণ করা হয়। নতুন নাম হয় পূবালী ব্যাংক। পরে ১৯৮৩ সালে ব্যাংকটিকে বেসরকারি খাতে ফিরিয়ে দেওয়া হয়।
মোহাম্মদ আলীর ভাষ্য, বেসরকারি খাতে আসার পর ব্যাংকটির আর্থিক অবস্থার অবনতি ঘটে। একসময় খেলাপি ঋণের হার ৫৪ শতাংশে পৌঁছে যায়।
সমস্যাগ্রস্ত ব্যাংকের তালিকা থেকে বের হতে ২১ বছর অপেক্ষা করতে হয় এ ব্যাংককে। ২০০৫ সালে সেই তালিকা থেকে বেরিয়ে আসে পূবালী ব্যাংক। এরপর ২০০৭ সালে বাংলাদেশ ব্যাংক ব্যাংকটির ওপর থেকে পর্যবেক্ষকের দায়িত্বও তুলে নেয়।
মোহাম্মদ আলী বলেন, “প্রথমেই আমাদের টার্গেট ছিল জিরো টলারেন্স ফর অ্যানি ফ্রডুলেন্ট অ্যাক্টিভিটিস অ্যান্ড গুড গভর্ন্যান্স এনশিওর করা। এটা আমরা এনশিওর করেছি।”
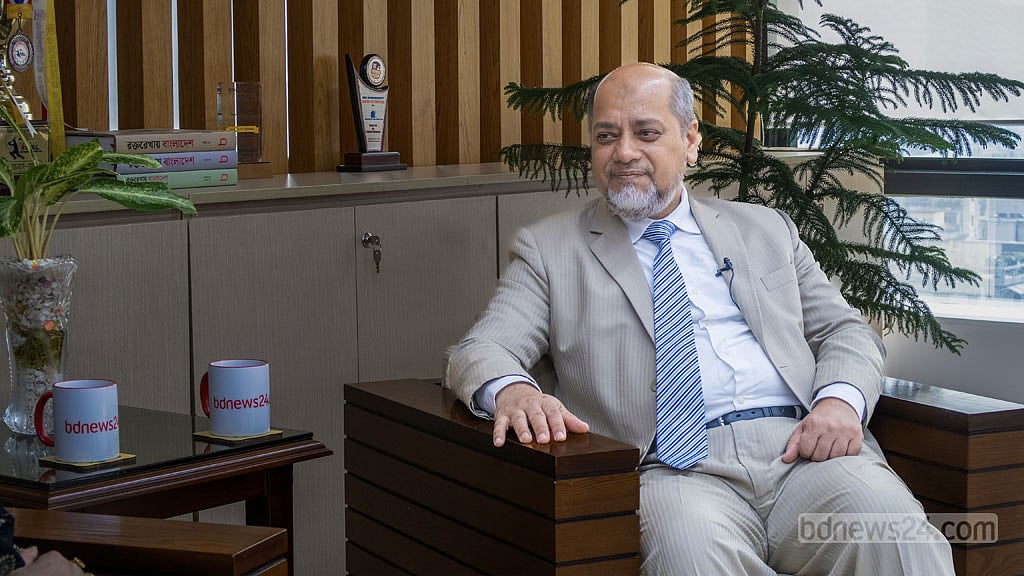
তার ভাষ্য, ২০০৭ সালে ভালো ব্যাংকের তালিকায় পূবালী ব্যাংকের অবস্থান ছিল সবার নিচে। সেখান থেকে এগিয়ে যেতে বছরভিত্তিক ও পাঁচ বছর মেয়াদি কৌশলগত পরিকল্পনা নেওয়া হয়। প্রতিটি আর্থিক সূচকে প্রতিদ্বন্দ্বী ব্যাংকগুলোর সঙ্গে ব্যবধান কমানোর চেষ্টা চলে।
২০২৫ সালের শেষে ব্যাংকটির খেলাপি ঋণের হার ৩ শতাংশের নিচে ছিল। আর আমানতের পরিমাণ বেড়ে হয়েছে এক লাখ কোটি টাকার বেশি। ২০২৫ সালে আগের বছরের তুলনায় মুনাফা বেড়েছে ৪১ শতাংশ।
তবে দেশের ব্যাংক খাতে আমানতকারীদের যে আস্থার সংকট রয়েছে, কয়েকটি ব্যাংক গ্রাহকদের চাহিদামত আমানত ফেরত দিতে না পারায় যে উদ্বেগ তৈরি হয়েছে, তা স্বীকার করেন পূবালী ব্যাংকের এমডি।
তার মতে, শুধু বিজ্ঞাপন বা ব্র্যান্ডিং দিয়ে আস্থা ফেরানো যাবে না। গ্রাহককে এই নিশ্চয়তা দিতে হবে যে, প্রয়োজনের সময় তিনি তার টাকা তুলতে পারবেন। কোনো ব্যাংক ব্যর্থ হলে আমানতকারীদের অর্থ ফেরতের ব্যবস্থাও থাকতে হবে।
এজন্য আমানত বীমা তহবিল বা সরকারের পক্ষ থেকে কার্যকর নিশ্চয়তা দেওয়া দরকার বলে মনে করেন মোহাম্মদ আলী।
পাশাপাশি ব্যাংকের পরিচালনা পর্ষদ ও ব্যবস্থাপনায় সংস্কারের মাধ্যমে সুশাসন প্রতিষ্ঠার ওপর গুরুত্ব দিচ্ছেন তিনি।
সাত বছরে সব শাখা অনলাইনে
প্রযুক্তিগত আধুনিকায়নকে পূবালী ব্যাংকের অগ্রগতির অন্যতম ভিত্তি হিসেবে তুলে ধরেন মোহাম্মদ আলী।
তার ভাষ্য, ২০০৭ সালেও ব্যাংকটি মূলত লেজারভিত্তিক হিসাব পদ্ধতিতে চলত। তখন অনেক ব্যাংক কোর ব্যাংকিং ব্যবস্থা চালু করলেও পূবালী ব্যাংকে সেই পরিবর্তন আসেনি। সীমিত প্রযুক্তি ও অবকাঠামো নিয়েই তখন সারা দেশের শাখাগুলোকে অনলাইন নেটওয়ার্কে আনার পরিকল্পনা নেওয়া হয়।
২০০৮ সালে শুরু হওয়া এ কার্যক্রমে প্রতি সপ্তাহে একটি শাখাকে অনলাইন ব্যবস্থায় যুক্ত করার লক্ষ্য ছিল। ২০১৪ সালের মধ্যে ব্যাংকটির সব শাখা অনলাইনে চলে আসে বলে ব্যবস্থাপনা পরিচালক জানান।
তিনি বলেন, ব্যাংকের লেনদেন পদ্ধতিকে ম্যানুয়াল ও আংশিক স্বয়ংক্রিয় ব্যবস্থা থেকে পুরোপুরি ডিজিটাল ব্যবস্থায় নেওয়া সহজ কাজ ছিল না। তবে পরিকল্পিতভাবে এগোনোর ফলে সেই পরিবর্তন সম্ভব হয়েছে।
ব্যাংকের নিজস্ব অনলাইন নেটওয়ার্ক চালুর পেছনে আর্থিক সাশ্রয়ের বিষয়টিও কাজ করেছে।
মোহাম্মদ আলী বলেন, এক পর্যায়ে গবেষণা করে তারা দেখেন, শুধু নগদ অর্থ গ্রহণ ও পরিশোধের কাউন্টার পরিচালনায় বছরে প্রায় ২৪০ কোটি টাকা ব্যয় হয়। ব্যাংকে না এসে গ্রাহক যেন প্রয়োজনীয় সেবা পান, সে জন্য সারা দেশে এটিএম ও নগদ জমা-উত্তোলন যন্ত্র স্থাপনের উদ্যোগ নেওয়া হয়।
বর্তমানে ব্যাংকটি মোবাইল অ্যাপ, কার্ড, কিউআর কোড, পয়েন্ট অব সেল এবং পরিষেবা বিল পরিশোধের মত সেবা সম্প্রসারণ করছে। সারা দেশে আড়াইশ ডিজিটাল সেন্টার গড়ে তোলার কথাও তিনি জানান।
সাক্ষাৎকারে মোহাম্মদ আলী বলেন, ২০২৫ সালে ব্যাংকের মোবাইল অ্যাপের মাধ্যমে ৮৬ হাজার কোটি টাকার লেনদেন হয়েছিল। চলতি বছরে তা বেড়ে এক লাখ ৩০ হাজার কোটি টাকা ছাড়িয়েছে। এ বছর আমানত ২১ হাজার কোটি টাকা বেড়েছে।
‘নগদ লেনদেন কমালে দুর্নীতি কমবে’
ডিজিটাল লেনদেন বাড়লে দুর্নীতি কমানো এবং কর আদায়ের পরিধি বাড়ানো সম্ভব বলে মনে করেন মোহাম্মদ আলী।
তার মতে, নগদ অর্থের ব্যবহার বেশি হলে লেনদেনের প্রকৃত হিসাব আড়াল করার সুযোগ তৈরি হয়।
জমি, বাড়ি বা ফ্ল্যাট কেনাবেচায় দলিলে এক অঙ্ক দেখিয়ে বাকি অর্থ নগদে পরিশোধের প্রবণতার কথাও তুলে ধরেন তিনি।
মোহাম্মদ আলী বলেন, নগদ লেনদেন কমানো গেলে “৯০ শতাংশ দুর্নীতি কমে যাবে। ট্যাক্সের জায়গাটাও বেশি হবে।”
নগদ লেনদেনের পরিমাণ সীমিত করার প্রস্তাব দিয়ে তিনি বলেন, মাসে দুই লাখ টাকার বেশি নগদ জমা বা উত্তোলনের প্রয়োজন থাকা উচিত নয়। তার মতে, ডিজিটাল নেটওয়ার্ক বিস্তৃত হলে আর্থিক লেনদেনের স্বচ্ছতা বাড়বে।
খেলাপি ঋণের পেছনে ‘সুশাসনের ঘাটতি’
ব্যাংক খাতের বড় সমস্যা হিসেবে খেলাপি ঋণের কথা বলা হলেও মোহাম্মদ আলী মনে করেন, এটি আসলে মূল সমস্যার ফল।
তার মতে, সুশাসনের ঘাটতি, প্রভাবশালী মহলের চাপ এবং ঋণ অনুমোদনের ক্ষেত্রে স্বাধীন সিদ্ধান্ত নিতে না পারা খেলাপি ঋণ বাড়ার পেছনে ভূমিকা রাখে।
তিনি বলেন, ঋণ দেওয়ার সিদ্ধান্তে ব্যাংকের বিভিন্ন স্তরের কর্মকর্তাদের পেশাগত স্বাধীনতা থাকতে হবে। পরিচালনা পর্ষদ থেকে শুরু করে ব্যবস্থাপনার বিভিন্ন পর্যায়ে অযাচিত হস্তক্ষেপ বন্ধ করা জরুরি।
পূবালী ব্যাংকে বড় গ্রাহকদের ঋণ প্রস্তাব তিনটি পর্যায়ে যাচাই করা হয় বলে ব্যবস্থাপনা পরিচালক জানান।
প্রথমে সংশ্লিষ্ট শাখা গ্রাহকের প্রস্তাব মূল্যায়ন করে। এরপর করপোরেট শাখা না হলে আঞ্চলিক ব্যবস্থাপক তা পর্যালোচনা করেন। পরে করপোরেট বিভাগেও গ্রাহকের বিষয়ে যাচাই করা হয়।
এ ছাড়া করপোরেট গ্রাহকের আর্থিক প্রতিবেদন পরীক্ষা এবং নিরীক্ষকদের দেওয়া নথি যাচাইয়ের ওপর গুরুত্ব দেওয়া হয় বলে জানান মোহাম্মদ আলী।
তার দাবি, গত চার-পাঁচ বছরে দেওয়া ঋণগুলোর কোনোটিই এখনো খেলাপি হিসেবে শ্রেণিবদ্ধ হয়নি।
তবে ভবিষ্যতে কোনো ঋণ খেলাপি হবে না-এমন নিশ্চয়তা দেওয়া যায় না বলে তিনিও স্বীকার করেন।
পূবালী ব্যাংকের এমডির মতে, ঋণ দেওয়ার আগে গ্রাহক নির্বাচনে কঠোর নীতি অনুসরণ করাই সবচেয়ে গুরুত্বপূর্ণ।
কৃষিঋণকেও অগ্রাধিকার দেওয়ার পক্ষে মোহাম্মদ আলী। তিনি জানান, পূবালী ব্যাংকে কৃষিঋণের খেলাপি হার এক শতাংশের কম।
তবে প্রকৃত কৃষক ও বর্গাচাষিকে আলাদাভাবে শনাক্ত করে ঋণ দেওয়ার ওপর গুরুত্ব দেন তিনি।
সুদহার কমানোর পক্ষে, তবে আছে দ্বিধাও
ঋণের সুদহার এক অঙ্কে নামিয়ে আনার পক্ষে মত দিয়েছেন মোহাম্মদ আলী।
তার মতে, সুদহার বেশি থাকলে ব্যবসা ও বিনিয়োগে ঋণের চাহিদা কমে যেতে পারে, যা কর্মসংস্থান ও অর্থনৈতিক প্রবৃদ্ধির ওপর প্রভাব ফেলবে।
সাক্ষাৎকারে তিনি বলেন, ২০২০ সালে ঋণের সুদহার ৯ শতাংশে নামানো হয়েছিল। পরে ২০২৩ সালের দ্বিতীয়ার্ধ থেকে তা বাড়তে শুরু করে।
বর্তমানে সাধারণ ঋণের সুদহার ১২ শতাংশে এবং কিছু ক্ষুদ্র ও মাঝারি উদ্যোগের (এসএমই) ঋণ ও ভোগ্যঋণের ক্ষেত্রে ১৫ শতাংশে পৌঁছেছে।
তবে সুদহার কমানোর সঙ্গে আমানতকারীদের আয়ের বিষয়টিও জড়িত। অনেক অবসরপ্রাপ্ত ও স্বল্প আয়ের মানুষ ব্যাংকে রাখা অর্থের সুদ দিয়ে সংসার চালান। ঋণের সুদ কমলে আমানতের সুদও কমতে পারে। তাতে তাদের আয় কমে যাওয়ার ঝুঁকি রয়েছে।
মোহাম্মদ আলী বলেন, উন্নত অনেক দেশে স্বল্প আয়ের মানুষের জন্য সামাজিক নিরাপত্তাব্যবস্থা রয়েছে। বাংলাদেশে সেই ব্যবস্থা তুলনামূলক সীমিত হওয়ায় আমানতের সুদ কমে গেলে নির্ভরশীল মানুষের জীবনযাত্রায় চাপ তৈরি হতে পারে।
তার মতে, মূল্যস্ফীতি নিয়ন্ত্রণে আনার পর সুদহার কমানোর সুযোগ তৈরি হলে সামাজিক নিরাপত্তাব্যবস্থা শক্তিশালী করা প্রয়োজন। তাতে আমানতের সুদ কমলেও স্বল্প আয়ের মানুষকে সুরক্ষা দেওয়া সম্ভব হবে।
অর্থাৎ, ঋণের সুদহার কমিয়ে বিনিয়োগ ও কর্মসংস্থান বাড়ানোর লক্ষ্য থাকলেও মূল্যস্ফীতি নিয়ন্ত্রণ এবং আমানতকারীদের আয় সুরক্ষার মধ্যে ভারসাম্য রাখাকে গুরুত্বপূর্ণ মনে করেন তিনি।
ঋণ মূল্যায়নে কৃত্রিম বুদ্ধিমত্তা
ব্যাংকিং সেবার গতি বাড়াতে কৃত্রিম বুদ্ধিমত্তার ব্যবহার সম্প্রসারণের পরিকল্পনা করছে পূবালী ব্যাংক। এরই মধ্যে গাড়ি ও ফ্ল্যাট কেনার ঋণ এবং ক্রেডিট কার্ডের আবেদনে এআই ব্যবহারের কথা জানিয়েছেন মোহাম্মদ আলী।
তার ভাষ্য, গ্রাহক এখন অনলাইনে প্রয়োজনীয় তথ্য দেওয়ার পর ঋণ পাওয়ার যোগ্যতা ও সম্ভাব্য ঋণের পরিমাণ সম্পর্কে দ্রুত জানতে পারছেন। এর ফলে আবেদন যাচাইয়ের সময় কমানো সম্ভব হচ্ছে।
মোহাম্মদ আলী বলেন, “তিনটা প্রোডাক্টে অলরেডি কাস্টমারদের জন্য এআই ইনকরপোরেট করেছি।”
ব্যক্তিগত ঋণের পাশাপাশি এবার করপোরেট ঋণের প্রস্তাব মূল্যায়নেও এআই ব্যবহারের পরিকল্পনা রয়েছে পূবালী ব্যাংকের।
করপোরেট গ্রাহকের আর্থিক তথ্য, ঋণ পরিশোধের সক্ষমতা এবং ব্যাংকের ঋণ পোর্টফোলিও বিশ্লেষণের জন্য এআই ল্যাব প্রতিষ্ঠার উদ্যোগ নেওয়া হচ্ছে বলে জানান ব্যবস্থাপনা পরিচালক।
তিনি বলেন, গ্রাহকের অভিযোগ ও সমস্যার সমাধানে কল সেন্টারেও এআই ব্যবহারের পরিকল্পনা রয়েছে। গ্রাহকের সমস্যার বিবরণ বিশ্লেষণ করে স্বয়ংক্রিয়ভাবে সম্ভাব্য সমাধান দেওয়ার ব্যবস্থা গড়ে তুলতে চান তারা।
জালিয়াতি শনাক্তকরণেও এ প্রযুক্তি ব্যবহারের কথা তুলে ধরে মোহাম্মদ আলী বলেন, একটি আন্তর্জাতিক প্রতিষ্ঠানের নামে পূবালী ব্যাংকে আসা জাল বিনিয়োগ প্রস্তাব এআইয়ের সহায়তায় শনাক্ত করা সম্ভব হয়েছে।
তবে তিনি মনে করেন, এআই ব্যবহারের পরিকল্পনা বাস্তবায়নের ক্ষেত্রে প্রযুক্তির কার্যকারিতা, তথ্যের নির্ভুলতা এবং ঋণ অনুমোদনের জবাবদিহিতা গুরুত্বপূর্ণ। বিশেষ করে করপোরেট ঋণের মতো বড় অঙ্কের আর্থিক সিদ্ধান্তে প্রযুক্তির বিশ্লেষণের পাশাপাশি যথাযথ যাচাই-বাছাই প্রয়োজন।
প্রকৌশলী থেকে ব্যাংকার
বাংলাদেশ প্রকৌশল বিশ্ববিদ্যালয় (বুয়েট) থেকে কম্পিউটার সায়েন্স অ্যান্ড ইঞ্জিনিয়ারিংয়ে পড়াশোনা শেষ করে শিক্ষকতা দিয়ে কর্মজীবন শুরু করেন মোহাম্মদ আলী।
পরে ঢাকা স্যানিটেশন প্রকল্পের পরিচালক হিসেবে কাজ করার সময় উন্নয়ন সংস্থাগুলোর সঙ্গে যোগাযোগের অভিজ্ঞতা পেশাগত ভাবনায় প্রভাব ফেলে বলে জানান তিনি।
এরপর ঢাকা বিশ্ববিদ্যালয় থেকে মার্কেটিং ও ফিন্যান্সে একজিকিউটিভ এমবিএ করেন মোহাম্মদ আলী। পরে যোগ দেন পূবালী ব্যাংকে। একপর্যায়ে ব্যাংকটির প্রধান প্রযুক্তি কর্মকর্তার দায়িত্বও পালন করেন।
প্রকৌশল পেশায় না থেকে ব্যাংকিংয়ে আসার কারণ ব্যাখ্যা করতে গিয়ে তিনি বলেন, পেশাগত জীবনে শুধু কারিগরি দক্ষতা নয়, ব্যবস্থাপনা ও ব্যবসায়িক সিদ্ধান্ত নেওয়ার সক্ষমতাও গুরুত্বপূর্ণ বলে মনে হয়েছিল তার।
প্রযুক্তি ও ব্যবস্থাপনাকে একসঙ্গে কাজে লাগানোর সেই অভিজ্ঞতাই পূবালী ব্যাংকের ডিজিটাল রূপান্তরে ভূমিকা রেখেছে বলে মনে করেন মোহাম্মদ আলী।
তার ভাষ্য, পূবালী ব্যাংককে দেশের সেরা ব্যাংক হিসেবে প্রতিষ্ঠা করতে হলে শুধু আমানত, ঋণ বা মুনাফার অঙ্ক বাড়ালেই হবে না। গ্রাহককে দ্রুত ও নির্ভরযোগ্য সেবা দিতে হবে। একই সঙ্গে ঋণ বিতরণে শৃঙ্খলা, সুশাসন এবং প্রযুক্তির কার্যকর ব্যবহার নিশ্চিত করতে হবে।
পূবালী ব্যাংকের এমডি বলেন, তার কাছে ব্যাংকের সাফল্যের চূড়ান্ত মাপকাঠি হবে গ্রাহকের অভিজ্ঞতা। গ্রাহক যখন নিজের প্রয়োজনের সময় ব্যাংকটির সেবা বেছে নেবেন, তখনই সেই লক্ষ্য অর্জিত হয়েছে বলে তিনি মনে করবেন।