

স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশের রিটেইল ব্যবসা কেনার দৌড়ে পূবালী ব্যাংকও
“স্ট্যান্ডার্ড চার্টার্ডের রিটেইল বা খুচরা আমানতের পরিমাণ ৮ হাজার কোটি টাকা। এটা নিয়ে কী ধরনের সমঝোতা হবে–সেটা নিয়েই এখন মূলত আলোচনা হবে।”
দীর্ঘদিন থেকে বাংলাদেশে ব্যবসা করা বহুজাতিক ব্যাংক স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশের (এসসিবি) রিটেইল ব্যবসা কিনতে আগ্রহ দেখিয়েছে পূবালী ব্যাংকও।
নিজেদের রিটেইল ব্যবসাকে শক্তিশালী করতে আরও দুটি স্থানীয় ব্যাংকের মত পূবালীও এসসিবির গুটিয়ে নিতে যাওয়া ব্যবসাকে নিজেদের আওতায় নেওয়ার পদক্ষেপ নিয়েছে।
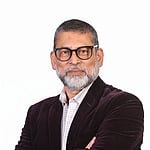
ইতিমধ্যে এ বিষয়ে স্ট্যান্ডার্ড চার্টার্ডের সঙ্গে প্রাথমিক আলোচনা হওয়ার কথা বিডিনিউজ টোয়েন্টিফোর ডটকমকে বলেছেন পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মোহাম্মদ আলী।
সোমবার রাতে তিনি বলেন, “স্ট্যান্ডার্ড চার্টার্ড ব্যাংক বাংলাদেশ তাদের করপোরেট ও প্রাতিষ্ঠানিক ব্যাংকিংয়ে বাড়তি মনোযোগ দিতে রিটেইল ব্যাংকিং ব্যবসা গুটিয়ে নেওয়ার পরিকল্পনা করছে। আমরা এ রিটেইল ব্যবসা কিনতে আগ্রহী। ইতোমধ্যে তাদের সঙ্গে আমাদের প্রাথমিক আলাপ হয়েছে।
“বর্তমানে আমি যুক্তরাষ্ট্রে অবস্থান করছি। ৩ অক্টোবর দেশে ফিরব; ফিরেই বিস্তারিত আলাপ করবো।”
মোহাম্মদ আলী বলেন, “স্ট্যান্ডার্ড চার্টার্ডের রিটেইল বা খুচরা আমানতের পরিমাণ ৮ হাজার কোটি টাকা। এটা নিয়ে কী ধরনের সমঝোতা হবে–সেটা নিয়েই এখন মূলত আলোচনা হবে।”
বাংলাদেশে ব্যক্তি পর্যায়ে ব্যাংকিং সেবা দেওয়া রিটেইল (খুচরা ব্যাংকিং) ব্যবসা গুটিয়ে নিতে চায় স্ট্যান্ডার্ড চার্টার্ড ব্যাংক বলে খবরে এসেছে। ব্যাংকটির তরফে আনুষ্ঠানিকভাবে এখনও এ ঘোষণা দেওয়া না হলেও এরইমধ্যে তা বিক্রি নিয়ে স্থানীয় দুটি ব্যাংকের সঙ্গে আলোচনা শুরু হওয়ার কথা প্রকাশ পেয়েছে।
এখন ১৭৩ বছরের পুরোনো বিদেশি এ ব্যাংকের বাংলাদেশের রিটেইল ব্যবসা অধিগ্রহণ করতে আগ্রহ দেখিয়েছে প্রথম প্রজন্মের ব্যাংক পূবালী। ওই দুই ব্যাংকের সঙ্গে ১৯৫৯ সালে প্রতিষ্ঠিত এক সময়ের রাষ্ট্রায়ত্ত এ ব্যাংকের নামও সম্ভাবনাময় ক্রেতা হিসেবে সামনে এল।
তবে এসসিবির আট হাজার কোটি টাকার খুচরা ব্যবসা কেনার বিষয়ে ওই দুটি ব্যাংক এখন পর্যন্ত আনুষ্ঠানিকভাবে কিছু জানায়নি। ব্যাংক দুটির এমডি, ব্যবস্থাপনা কর্তৃপক্ষ বা কোনো ঊর্ধ্বতন কর্মকর্তা সরাসরি এ বিষয়ে কিছু বলেননি; কোনো সংবাদমাধ্যমেও কিছু বলেননি।
এই প্রথম পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী এসসিবির খুচরা ব্যবসা কেনার ব্যাপারে আগ্রহের কথা বিডিনিউজ টোয়েন্টিফোর ডটকমের কাছে প্রকাশ করলেন।
ব্যাংকটির রিটেইল ব্যাংকিং সেবার মধ্যে রয়েছে স্মার্ট ও চলতি হিসাব, স্থায়ী ও বৈদেশিক মুদ্রা আমানত, প্রিমিয়াম ও রিওয়ার্ডভিত্তিক ক্রেডিট কার্ড, জামানতবিহীন ও দীর্ঘমেয়াদি ঋণ। ব্যক্তিগত প্রয়োজনে পার্সোনাল লোন, গাড়ি কিনতে অটো লোন এবং ফ্ল্যাট কেনা বা বাড়ি সংস্কারের জন্য দীর্ঘমেয়াদি হোম লোনের সুবিধা।
রিটেইল ব্যাংকিং গুটিয়ে নেওয়ার বিষয়ে স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশের করপোরেট অ্যাফেয়ার্স, ব্র্যান্ড অ্যান্ড মার্কেটিং বিভাগের প্রধান বিটপী দাশ চৌধুরী লিখিতভাবে বিডিনিউজ টোয়েন্টিফোর ডটকমকে বলেন, “আমরা কোনো গুঞ্জন বা জল্পনা-কল্পনার বিষয়ে মন্তব্য করি না। স্ট্যান্ডার্ড চার্টার্ড গ্রুপ ধারাবাহিকভাবে বৈশ্বিক ব্যবসায়িক মডেলের কার্যকারিতা মূল্যায়ন করে এবং প্রয়োজনে যেখানে আমাদের গ্রাহকদের জন্য সবচেয়ে অনন্য সুবিধা দেওয়ার সুযোগ রয়েছে, সেখানে সম্পদ কেন্দ্রীয়করণ নিশ্চিত করার জন্য ব্যবস্থা গ্রহণ করে।”
এর আগে ২০২৫ সালের মাঝামাঝি সময়ে বাংলাদেশে রিটেইল ব্যাংকিং কার্যক্রম বন্ধ ঘোষণা করে আরেক বহুজাতিক ব্যাংক দ্য হংকং অ্যান্ড সাংহাই ব্যাংকিং করপোরেশন (এইচএসবিসি)। এর আগে ২০০৫ সালে বাংলাদেশ থেকে ব্যবসা গুটিয়ে নেয় আমেরিকান এক্সপ্রেস ব্যাংক।
সংশ্লিষ্ট ব্যাংকাররা বলছেন, চলতি বছরের জুলাইয়ে বাংলাদেশের রিটেইল ব্যাংকিং ব্যবসা গুটিয়ে নেওয়ার আগ্রহ দেখায় এসসিবি। এর পরপরই পূবালীসহ তিনটি ব্যাংক এ নিয়ে এসসিবির সঙ্গে আলোচনা শুরু করে।
এর আগে কৌশলগত পুনর্গঠনের অংশ হিসেবে স্ট্যান্ডার্ড চার্টার্ড অ্যাঙ্গোলা, ক্যামেরুন, গাম্বিয়া, জর্ডান, লেবানন, সিয়েরা লিওন ও জিম্বাবুয়ে থেকে স্থানীয় ব্যাংকিং কার্যক্রম গুটিয়ে নেওয়ার সিদ্ধান্ত নেয়। তানজানিয়া ও আইভরি কোস্টে কনজ্যুমার, প্রাইভেট ও বিজনেস ব্যাংকিং থেকে সরে গেলেও করপোরেট ও ইনস্টিটিউশনাল ব্যাংকিং চালু রাখে। পরে শ্রীলঙ্কায় সম্পদ ব্যবস্থাপনা ও রিটেইল ব্যাংকিং ব্যবসা বিক্রি করে দেয়।
স্ট্যান্ডার্ড চার্টার্ডের প্রকাশিত আর্থিক প্রতিবেদন অনুযায়ী, ২০২৫ সাল শেষে ব্যাংকটির রিটেইল এবং সিএমএসএমই খাতের ঋণের পরিমাণ ছিল প্রায় ৮ হাজার ৪৭৯ কোটি টাকা। অন্যদিকে তাদের রিটেইল বা খুচরা আমানতের পরিমাণ ছিল প্রায় ৮ হাজার কোটি টাকা।
বাংলাদেশে রিটেইল ব্যাংকিং খাতে স্ট্যান্ডার্ড চার্টার্ডের আমানত রয়েছে প্রায় ১৬ হাজার কোটি টাকা। এর বিপরীতে ঋণ রয়েছে ১০ হাজার কোটি টাকা।
ব্যাংকটির প্রচলিত ধারার ব্যাংকিংয়ের পাশাপাশি ‘সাদিক’ নামে ইসলামিক ব্যাংকিং সেবাও রয়েছে। পাশাপাশি রয়েছে ডেবিট ও ক্রেডিট কার্ড সেবা। এছাড়া অনাবাসী বাংলাদেশিদের জন্য আছে বিশেষায়িত ‘স্বদেশী ব্যাংকিং’ সেবা, যার মাধ্যমে প্রবাসীরা দেশে সঞ্চয় ও সরকারি বন্ডে বিনিয়োগ করতে পারেন।
কী অবস্থা পূবালী ব্যাংকের
দেশের বেসরকারি ব্যাংকগুলোর মধ্যে পূবালী ব্যাংক প্রথাগত শাখাভিত্তিক সেবার গণ্ডি পেরিয়ে খুচরা ঋণ, কার্ড, ডিজিটাল ব্যাংকিং, কিউআর পেমেন্ট এবং সেলফ-সার্ভিস ব্যাংকিংয়ের ওপর বিশেষ জোর দিয়ে নিজেদের রিটেইল ব্যাংকিং কার্যক্রম সম্প্রসারণ করছে।
ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী বলেন, “রিটেইল ব্যাংকিংকে ভবিষ্যতের প্রবৃদ্ধির অন্যতম প্রধান খাত হিসেবে চিহ্নিত করেছি। এমন বাস্তবতায় আমরা যদি স্ট্যান্ডার্ড চার্টার্ডের রিটেইল ব্যবসা কিনতে পারি, তাহলে আরও এগিয়ে যাব।”
পূবালী ব্যাংকের রিটেইল ঋণের পরিমাণ প্রায় ৮ হাজার কোটি টাকা, যা তাদের মোট বিতরণ করা ঋণের ১০ শতাংশের মতো।
ব্যাংকটির রিটেইল পণ্যের মধ্যে রয়েছে পার্সোনাল লোন, হোম লোন, কার লোন ও ন্যানো লোন।
স্ট্যান্ডার্ড চার্টার্ডের রিটেইল ব্যবসার একটি বড় সম্পদ হলো–তাদের বিশাল প্রায়োরিটি ও উচ্চ-মূল্যের গ্রাহকভিত্তি। এর মধ্যে রয়েছে বহুজাতিক ও বড় দেশীয় করপোরেট প্রতিষ্ঠানে কর্মরত উচ্চ বেতনের কর্মকর্তা এবং দীর্ঘদিন ধরে যুক্ত থাকা প্রিমিয়াম রিটেইল ব্যাংকিংয়ের গ্রাহকেরা।
“এ ধরনের একটি পোর্টফোলিও পূবালী ব্যাংকের বিদ্যমান রিটেইল কার্যক্রমের সাথে যুক্ত হলে উচ্চ-মূল্যের গ্রাহক শ্রেণিতে ব্যাংকটির অবস্থান ও সক্রিয় গ্রাহকসংখ্যা বহুগুণ বাড়বে,” বলেন মোহাম্মদ আলী।
আর্থিক সক্ষমতা
এত বড় একটি রিটেইল পোর্টফোলিও কেনার সক্ষমতা মূল্যায়নে পূবালী ব্যাংকের আর্থিক প্রতিবেদন ও প্রধান আর্থিক সূচকগুলোও বেশ অর্থবহ বলে দাবি করেছেন পূবালী ব্যাংকের কর্মকর্তারা।
২০২৫ সালের আর্থিক প্রতিবেদন অনুযায়ী, ব্যাংকটির মোট সম্পদের পরিমাণ ছিল প্রায় ১ লাখ ১৮,০১৪ কোটি টাকা; আমানত ৮৯ হাজার ৫১৯ কোটি টাকা এবং ঋণ ও অ্যাডভান্সের পরিমাণ ছিল প্রায় ৭১ হাজার ১৪১ কোটি টাকা।
পূবালী ব্যাংকের ২০২৫ সালের কর-পরবর্তী নিট মুনাফা ছিল প্রায় ১,০৮০ কোটি টাকা এবং রিটার্ন অন ইকুইটি ছিল ১৫.৫১ শতাংশ। বছর শেষে তাদের খেলাপি ঋণের (এনপিএল) হার ছিল মাত্র ২.২০ শতাংশ।
এছাড়া ২০২৬ সালের প্রথম ছয় মাসে (জানুয়ারি-জুন) ব্যাংকটি প্রায় ৬৮৫ কোটি টাকা একীভূত মুনাফা অর্জন করেছে।
তবে সম্ভাব্য যেকোনো অধিগ্রহণ শেষ পর্যন্ত সম্পদের মূল্যায়ন, লেনদেনের কাঠামো, প্রয়োজনীয় অর্থসংস্থান এবং নিয়ন্ত্রক সংস্থার অনুমোদনের ওপর নির্ভর করবে বলে তুলে ধরেন ব্যাংকটির এক কর্মকর্তা।
শাখা নেটওয়ার্ককে শক্তি হিসেবে দেখছে পূবালী
পূবালী ব্যাংকের দেশব্যাপী বিস্তৃত শাখা নেটওয়ার্ককেও এসসিবির রিটেইল ব্যবসা কেনার ক্ষেত্রে শক্তি হিসেবে দেখছেন কর্মকর্তারা।
প্রকাশিত তথ্য অনুযায়ী, বাংলাদেশে স্ট্যান্ডার্ড চার্টার্ডের শাখা নেটওয়ার্ক তুলনামূলকভাবে সীমিত; মাত্র ১৮টি শাখা নিয়ে পরিচালিত হচ্ছে তাদের কার্যক্রম। এর বিপরীতে, সারাদেশে পূবালী ব্যাংকের ৫০০টিরও বেশি শাখা এবং ২৮০টিরও বেশি উপশাখা রয়েছে। এছাড়া ২০২৬ সালে ব্যাংকটি তাদের ১,০০০তম এটিএম ও সিআরএম বুথ উদ্বোধন করেছে।
স্ট্যান্ডার্ড চার্টার্ডের মূলত শহরকেন্দ্রিক ও প্রিমিয়াম গ্রাহকভিত্তির সঙ্গে পূবালী ব্যাংকের বড় এ নেটওয়ার্ক যুক্ত হলে তা এসসিবির বিদ্যমান গ্রাহকদের ভৌত নেটওয়ার্ক তথা শাখা, উপ-শাখা এবং এটিএম ও সিআরএম সেবা পাওয়ার সুযোগকে আরও বিস্তৃত করবে।
অপরদিকে পূবালী ব্যাংক তাদের 'পাই ব্যাংকিং' প্ল্যাটফর্মের মাধ্যমে ডিজিটাল ব্যাংকিং খাতেও বড় ধরনের বিনিয়োগ করে আসছে। এর মাধ্যমে এনপিএসবি, বিইএফটিএন, আরটিজিএস, মোবাইল ব্যাংকিংয়ে অর্থ স্থানান্তর, বিল পরিশোধ, ক্রেডিট কার্ড সেবা ও বাংলা কিউআর পেমেন্ট সুবিধাসহ নানা উদ্ভাবনী সেবা দেওয়া হচ্ছে।
২০২৫ সাল শেষে 'পাই ডিজিটাল প্ল্যাটফর্ম' এর সক্রিয় গ্রাহক সংখ্যা ছিল প্রায় ৫ লাখ ২৮ হাজার। ওই বছর এই প্ল্যাটফর্মের মাধ্যমে ১ কোটি ৮৬ লাখেরও বেশি লেনদেন সম্পন্ন হয়েছে।