Published : 18 Aug 2026, 08:24 PM


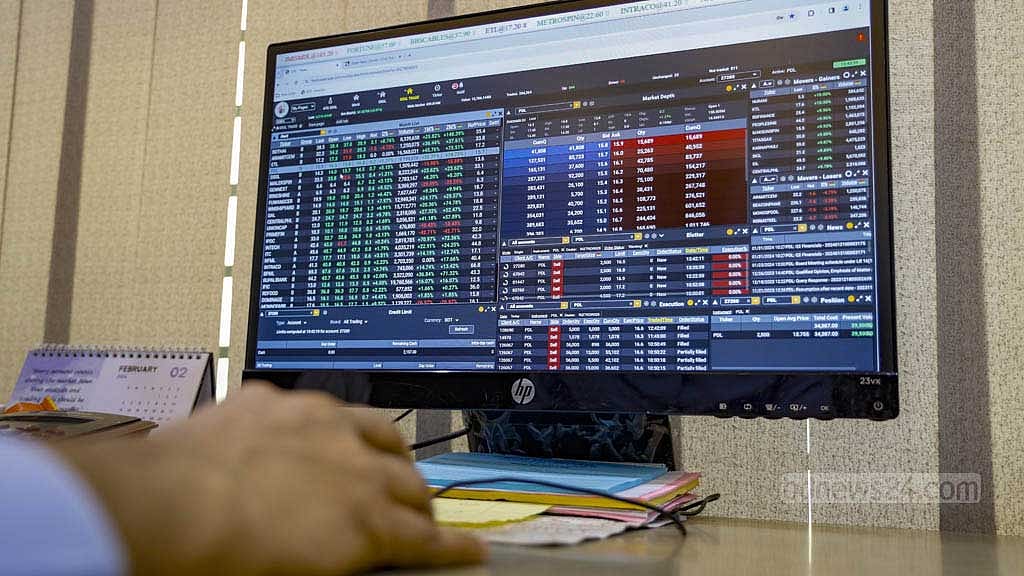
পুঁজিবাজারে এখন থেকে তিন লাখ টাকা বিনিয়োগ করলেই মিলবে শেয়ারের বিপরীতে ঋণসুবিধা। এতদিন এ সুবিধা পেতে অন্তত পাঁচ লাখ টাকা বিনিয়োগের বাধ্যবাধকতা ছিল।
অন্যদিকে অর্থায়নকারী প্রতিষ্ঠানের ঋণ দেওয়ার সীমা বাড়ানো হয়েছে। এসব প্রতিষ্ঠান এখন তার প্রকৃত মূলধন বা নিট সম্পদের চার গুণ পর্যন্ত ঋণ দিতে পারবে, যা আগে তিন গুণ পর্যন্ত সীমিত ছিল।
এমন বেশ কিছু বিধানে পরিবর্তন এনে সোমবার রাতে সংশোধিত মার্জিন (ঋণ) বিধিমালার প্রজ্ঞাপন জারি করেছে নিয়ন্ত্রক সংস্থা বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি)।
শেয়ার বা সিকিউরিটিজ কেনার জন্য বিনিয়োগকারীদের এ ঋণ সুবিধা দেয় ব্রোকারেজ হাউস বা মার্চেন্ট ব্যাংক।
এ ঋণ সুবিধার জন্য প্রথম বিধিমালা প্রণয়ন করা হয়েছিল ১৯৯৯ সালে। দুই যুগ বাদে গত নভেম্বরে সেই বিধিমালা সংশোধন আনে অন্তর্বর্তী সরকার।
এরপর বিএনপি সরকারে সময় নিয়ন্ত্রক সংস্থার চেয়ারম্যানের দায়িত্ব দেওয়া হয়েছে ঝানু করপোরেট পেশাদার মাসুদ খানকে। তিনি দায়িত্ব নেওয়ার আড়াই মাসের মধ্যে ফের মার্জিন বিধিমালায় পরিবর্তন এল।
সংশোধিত বিধানের মধ্যে রয়েছে—
• কেবল ‘এ’ ও ‘বি’ ক্যাটাগরির শেয়ারে ঋণ সুবিধা মিলবে। ‘জি’, ‘এন’ ও ‘জেড’ ক্যাটাগরির শেয়ার এবং এসএমই, এটিবি ও ওটিসি বাজারে তালিকাভুক্ত কোম্পানির ক্ষেত্রে কোনো ঋণসুবিধা পাওয়া যাবে না।
• শেয়ারের মূল্য আয় অনুপাত বা পিই রেশিও ৪০-এর বেশি হলে (আগে ছিল ৩০) কিংবা শেয়ারপ্রতি আয় (ইপিএস) ঋণাত্মক হলে ওই শেয়ারে ঋণ সুবিধা দেওয়া যাবে না।
জীবন বীমা কোম্পানির ক্ষেত্রে পিই রেশিওর বদলে মূল্য-নিট সম্পদ অনুপাত বা পিবি রেশিও বিবেচনা করা হবে। পিবি রেশিও ৩-এর বেশি হলে অথবা নিট সম্পদ মূল্য ঋণাত্মক হলে ওই কোম্পানির শেয়ারে ঋণ দেওয়া যাবে না।
• ঋণ সুবিধা নেওয়ার পর গ্রহীতাকে অন্তত ৫০ শতাংশ ইক্যুইটি বজায় রাখতে হবে। কোনো কারণে তা ৫০ শতাংশের নিচে নেমে গেলে তা ঋণ গ্রহীতাকে জানাতে হবে।
এর তিনের মধ্যে ঋণ গ্রহীতাকে প্রয়োজনীয় অর্থ জমা দিয়ে ইক্যুইটি ৫০ শতাংশে উন্নীত করতে হবে। যদি তিনি তা করতে ব্যর্থ হন, তাকে নতুন করে ঋণ দেওয়া যাবে না।
তখন গ্রহীতার হিসাব সমন্বয় করতে প্রয়োজনীয় সংখ্যক শেয়ার বিক্রি করতে পারবে অর্থায়নকারী প্রতিষ্ঠান।
ইক্যুইটি যদি ঋণের ২৫ শতাংশের নিচে নামে তাহলে গ্রহীতাকে না জানিয়েই হিসাব সমন্বয়ে প্রয়োজনীয় শেয়ার বেচতে পারবে অর্থায়নকারী।
• অর্থায়নকারী প্রতিষ্ঠান কোনো অবস্থাতেই গ্রাহকের ইক্যুইটির চেয়ে বেশি অর্থাৎ গ্রাহকের ইক্যুইটি ও মার্জিন অর্থায়নের অনুপাত ১:১ এর বেশি অর্থায়ন করতে পারবে না। তার মানে বিনিয়োগকারীর ইক্যুইটি ১০০ টাকা হলে সর্বোচ্চ ১০০ টাকা ঋণ সুবিধা মিলবে।
• নতুন নিয়মে মার্জিন অর্থায়নকারীদের ঝুঁকি ব্যবস্থাপনাতেও পরিবর্তন আনা হয়েছে। বিধিমালা ও প্রতিষ্ঠানের নিজস্ব নীতিমালা পরিপালন, বাস্তবায়ন ও তদারকির জন্য কমপক্ষে দুই সদস্যের একটি ঝুঁকি ব্যবস্থাপনা কমিটি গঠন করতে হবে।
কমিটিকে বছরে অন্তত চারটি সভা করতে হবে এবং সভার কার্যবিবরণী পরিচালনা পর্ষদের সভায় উপস্থাপন করতে হবে।
• ঋণ চুক্তির মেয়াদ এক বছর ঠিক করা হয়েছে। কোনো পক্ষ বাতিল না করলে তা স্বয়ংক্রিয়ভাবে নবায়ন হবে। তবে মেয়াদ শেষ হওয়ার অন্তত ১৫ দিন আগে লিখিত নোটিস দিয়ে অর্থায়নকারী বা সংশ্লিষ্ট গ্রাহক চুক্তি বাতিল করতে পারবেন।
• অর্থায়নকারীকে মার্জিন ব্যবস্থাপনার জন্য নিজ নামে পৃথক ব্যাংক হিসাব রাখতে হবে।
• সংশোধিত বিধিমালায় ইসলামিক শরিয়াহভিত্তিক মার্জিন অর্থায়নের সুযোগও রাখা হয়েছে। এ ধরনের ব্যবস্থা চালু করতে মার্জিন অর্থায়নকারীর শরিয়াহ সুপারভাইজরি বোর্ড থাকতে হবে এবং সংশ্লিষ্ট নীতিমালা ওই বোর্ড বা শরিয়াহ উপদেষ্টার সুপারিশক্রমে প্রণয়ন করতে হবে।