
Published : 17 Aug 2026, 01:52 PM


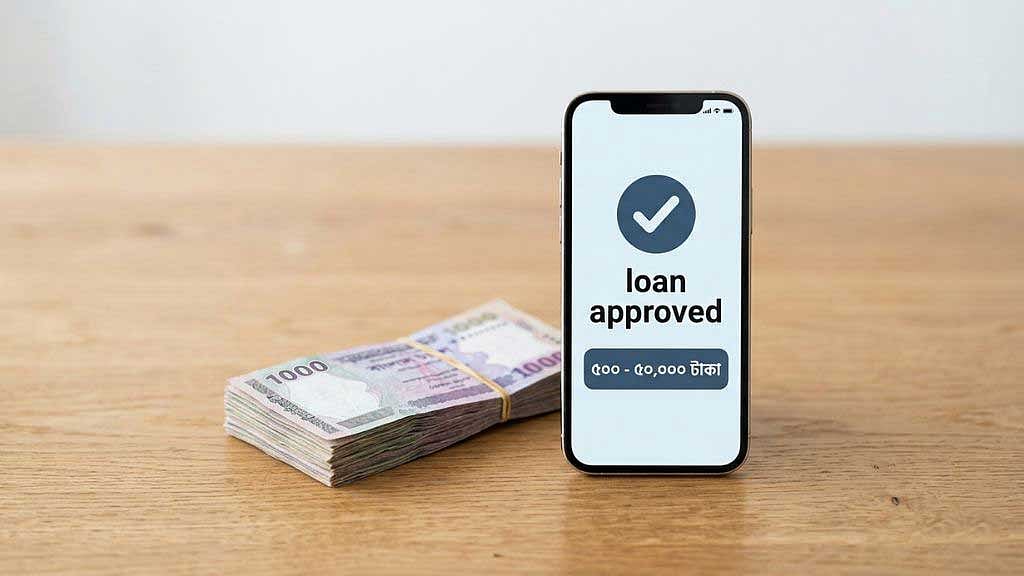
মোবাইল ফোনের কয়েকটি ক্লিকে হাজার টাকার ঋণ পাওয়ার ব্যবস্থাকে আমরা যত সহজ মনে করি, এর পেছনের বাস্তবতা ততটা সহজ নয়। গত কয়েক বছরে বাংলাদেশের ব্যাংকিং খাতে ন্যানো লোনের ব্যবহার দ্রুত বেড়েছে। ব্যাংকের শাখায় না গিয়েও এখন অনেক মানুষ ছোট অঙ্কের ঋণ পাচ্ছেন। কিন্তু এই ব্যবস্থার সম্ভাবনা ও ঝুঁকি নিয়ে আলোচনা এখনো খুব বেশি নেই।
দেশের ব্যাংকগুলোর তথ্য অনুযায়ী, ইতিমধ্যে প্রায় এক লাখ ষাট হাজার গ্রাহক এ ধরনের ঋণ নিয়েছেন। ঋণের পরিমাণ ৫০০ থেকে ৫০ হাজার টাকা পর্যন্ত। সুদের হার সর্বোচ্চ ৯ শতাংশ এবং খেলাপির হার ১ শতাংশেরও কম। সংখ্যাগুলো আপাতত ইতবাচকই দেখাচ্ছে। কিন্তু এই পরিস্থিতি কত দিন থাকবে, তা এখন দেখার বিষয়। গ্রাহক ও ঋণের সংখ্যা বাড়ার সঙ্গে সঙ্গে এই বাজারে নতুন ঝুঁকি তৈরি হয় কি না, সেটিও নজরে রাখতে হবে।
জামানত না থাকায় যিনি কখনো ব্যাংকের চৌকাঠ পেরোননি, তার জন্যও এই ঋণ নাগালের মধ্যে চলে এসেছে। কাগজপত্রের দীর্ঘ প্রক্রিয়া নেই বলে হঠাৎ অসুস্থতা বা ফসলের জন্য সারের টাকা জোগাড়ের মতো জরুরি প্রয়োজনে এই ঋণ সত্যিকার অর্থে জীবনরক্ষাকারী ভূমিকা রাখতে পারে। নারী গ্রাহকদের জন্য এটি একধরনের ক্ষমতায়নের হাতিয়ার; কারণ পুরুষ অভিভাবক বা জামিনদারের অনুমতি ছাড়াই একজন নারী নিজের মোবাইল অ্যাকাউন্ট থেকে সরাসরি ঋণ নিতে পারছেন।
ক্ষুদ্র ব্যবসায়ীর জন্য এই সেবা নগদ প্রবাহের ঘাটতি মেটানোর একটি দ্রুত সমাধান। দোকানের পণ্য ফুরিয়ে গেলে সপ্তাহখানেকের জন্য যে ছোট মূলধন দরকার হয়, তা এখন প্রথাগত ব্যাংকের চেয়ে অনেক কম সময়ে পাওয়া যাচ্ছে। আর প্রতিটি ছোট ঋণ নিয়মিত পরিশোধ করার মধ্য দিয়ে একজন গ্রাহক নিজের অজান্তেই একটি আনুষ্ঠানিক ঋণ-ইতিহাস তৈরি করছেন, যা ভবিষ্যতে বড় অঙ্কের প্রথাগত ঋণ পাওয়ার পথ সহজ করে দিতে পারে।
তবে এই সহজলভ্যতার একটি গাণিতিক দিক আছে, যা প্রায়ই আলোচনার বাইরে থেকে যায়। নয় শতাংশ সুদ শুনতে নামমাত্র মনে হলেও, ঋণের মেয়াদ যেহেতু কয়েক সপ্তাহ বা কয়েক মাসের মধ্যে সীমাবদ্ধ, বার্ষিক শতকরা হারে হিসাব করলে প্রকৃত খরচ প্রথাগত ব্যাংক ঋণের চেয়ে বহু গুণ বেশি দাঁড়ায়।
ন্যানো লোনের আরেকটি দিকও গুরুত্ব দিয়ে দেখা দরকার। যে ঋণ মানুষের ব্যাংকিংয়ের সুযোগ বাড়ানোর কথা, তাই যদি দরিদ্র গ্রাহকের জন্য বেশি খরচের হয়ে যায়, তাহলে এর সুফল কতটা থাকছে? বিভিন্ন দেশের অভিজ্ঞতায় দেখা গেছে, জরুরি প্রয়োজন মেটাতে নেওয়া ছোট ঋণ অনেক সময় পরে নিয়মিত ঋণের অভ্যাসে পরিণত হয়। এক ঋণের কিস্তি দিতে আবার নতুন ঋণ নিতে হয়। নতুন ঋণের সঙ্গে যোগ হয় নতুন সুদ। এভাবে ঋণের চাপ বাড়তে থাকে। একসময় ওই চাপ পরিবারের খাবার ও নিত্যপ্রয়োজনীয় খরচেও পড়তে পারে।
বাংলাদেশের ক্ষেত্রে এই ঝুঁকিটা আরও গুরুত্ব দিয়ে দেখা দরকার। একজন গ্রাহক গড়ে নয়বারের বেশি ঋণ নিচ্ছেন। প্রশ্ন হলো, তিনি কি ব্যবসা বা আয় বাড়ানোর জন্য বারবার ঋণ নিচ্ছেন, নাকি মাসের ঘাটতি মেটাতেই এক ঋণ শেষ করে আরেক ঋণ নিচ্ছেন? এর উত্তর এখনো পরিষ্কার নয়। কারণ একজন গ্রাহক একই সময়ে একাধিক প্রতিষ্ঠান থেকে ঋণ নিচ্ছেন কি না, তার মোট ঋণের পরিমাণ কত; এসব তথ্য এক জায়গায় দেখার ব্যবস্থা এখনো নেই। ফলে খেলাপির হার কম দেখেই ন্যানো লোনের বাজারকে পুরোপুরি সুস্থ বলা কঠিন।
তথ্য সুরক্ষার প্রশ্নটিও আলাদা গুরুত্ব দাবি করে। কৃত্রিম বুদ্ধিমত্তাভিত্তিক ক্রেডিট স্কোরিং পদ্ধতি গ্রাহকের মোবাইল লেনদেনের ইতিহাস বিশ্লেষণ করে ঋণযোগ্যতা নির্ধারণ করে, যা প্রক্রিয়াটিকে দ্রুত করলেও এই তথ্য কীভাবে সংরক্ষিত ও ব্যবহৃত হচ্ছে তা নিয়ে স্বচ্ছতা এখনো ততটা প্রকাশ্য নয়। গ্রাহকের সম্মতি ঠিক কোন পরিমাণ তথ্যের ওপর প্রযোজ্য, ওই সম্মতি একবারের জন্য না বারবার ব্যবহারযোগ্য—এসব প্রশ্নের সুনির্দিষ্ট উত্তর এখনো নীতিমালায় স্পষ্ট নয়। গ্রাহকসংখ্যা যেভাবে বাড়ছে, তাতে এই কাঠামো এখনই দাঁড় করানো দরকার; নইলে ভবিষ্যতে তথ্যের অপব্যবহার নিয়ে যে অভিযোগ উঠবে, তা সামাল দেওয়া অনেক কঠিন হয়ে পড়বে।
এখন প্রশ্ন হলো, বাংলাদেশের সামনে ভবিষ্যৎ কী দাঁড়াতে পারে? আগামী তিন থেকে পাঁচ বছরে এই খাত সম্ভবত দুটো দিকের যে কোনো একটিতে বাঁক নেবে। একদিকে যদি নিয়ন্ত্রক কাঠামো বাজারের প্রবৃদ্ধির সঙ্গে তাল মিলিয়ে এগোয়, তাহলে ন্যানো লোন ধীরে ধীরে একটি পরিণত আর্থিক পরিষেবায় রূপ নেবে; যেখানে গ্রাহকের ঋণ-ইতিহাস একটি জাতীয় ক্রেডিট প্রোফাইলে যুক্ত হবে এবং সময়ের সঙ্গে তিনি প্রথাগত ব্যাংকিং পণ্যের দিকে উত্তরণ করতে পারবেন। এতে গ্রামীণ ও প্রান্তিক অর্থনীতিতে একটি প্রকৃত আর্থিক গতিশীলতা তৈরি হতে পারে, যেখানে ক্ষুদ্র ব্যবসায়ী এবং কৃষক পরিবার ধীরে ধীরে আনুষ্ঠানিক অর্থব্যবস্থার মূলধারায় প্রবেশ করবেন।
অন্যদিকে যদি বাজারের আকার বাড়তে থাকে অথচ পর্যবেক্ষণ ও নীতিমালা একই জায়গায় স্থবির থেকে যায়, তাহলে বর্তমান নিচু খেলাপির হার এবং নিয়ন্ত্রিত সুদের হার কয়েক বছরের মধ্যেই চাপে পড়তে পারে; বিশেষত যখন প্রতিষ্ঠানের সংখ্যা বাড়বে এবং প্রতিযোগিতা তীব্র হবে। বাজার সম্প্রসারণের সঙ্গে সঙ্গে কিছু প্রতিষ্ঠান গ্রাহক টানতে শর্ত শিথিল করতে পারে, আর ঠিক তখনই পুনরাবৃত্ত ঋণ নেওয়ার প্রবণতা একটি সমস্যায় রূপ নিতে পারে; যদি ততদিনে পর্যবেক্ষণ ব্যবস্থা প্রস্তুত না থাকে।
বাংলাদেশকে এখন একই সঙ্গে ন্যানো লোনের সুযোগ বাড়াতে হবে এবং এর ঝুঁকিও নিয়ন্ত্রণ করতে হবে। প্রথমত, বারবার ঋণ নেওয়ার প্রবণতা পর্যবেক্ষণের একটি কেন্দ্রীয় ব্যবস্থা এখনই তৈরি করা প্রয়োজন, যাতে কোনো গ্রাহক ঋণচক্রে আটকে পড়ার আগেই তা চিহ্নিত করা যায়। দ্বিতীয়ত, তথ্য সুরক্ষার সুনির্দিষ্ট ও প্রকাশ্য নীতিমালা প্রণয়ন করতে হবে, যেখানে গ্রাহকের কোন তথ্য কীভাবে ব্যবহৃত হবে তা স্পষ্টভাবে বলা থাকবে। তৃতীয়ত, বাজারে আরও বেশি তফসিলি ব্যাংক, বিশেষায়িত ফিনটেক এবং সমবায়ভিত্তিক প্রতিষ্ঠানকে সক্রিয় করে সুস্থ প্রতিযোগিতা তৈরি করতে হবে, যাতে সুদের হার দীর্ঘমেয়াদেও নিয়ন্ত্রিত থাকে। চতুর্থত, ডিজিটাল সাক্ষরতা বাড়ানোর পাশাপাশি এজেন্ট ব্যাংকিংয়ের মতো বিকল্প মাধ্যম সচল রাখতে হবে, যাতে যাদের হাতে স্মার্টফোন নেই তারাও এই সুবিধার বাইরে না থেকে যান।
ন্যানো লোন বাংলাদেশের অনেক প্রান্তিক মানুষের জন্য ব্যাংক থেকে ঋণ পাওয়ার সুযোগ তৈরি করেছে। এই সুযোগের গুরুত্ব আছে। তবে বাজার যত বাড়বে, ঝুঁকিও তত বাড়তে পারে। এখন দরকার এমন একটি ব্যবস্থা, যেখানে সহজে ঋণ পাওয়ার পাশাপাশি গ্রাহকও নিরাপদ থাকবেন। সঠিকভাবে নিয়ন্ত্রণ করা গেলে ন্যানো লোন আর্থিক অন্তর্ভুক্তি বাড়াতে পারে। আর নিয়ন্ত্রণের ঘাটতি থাকলে একই খাত ভবিষ্যতে নতুন ঋণঝুঁকি তৈরি করতে পারে।
শোয়েব সাম্য সিদ্দিক ব্যাংকার ও অর্থনৈতিক বিশ্লেষক। ইমেইল: shammo4n@gmail.com