

কিস্তি দিতেই আয়ের ৪০% চলে যাচ্ছে, চাপে দরিদ্র পরিবার: গবেষণা
গবেষণায় দেখা গেছে, গ্রামে এনজিও ও ক্ষুদ্রঋণদাতা প্রতিষ্ঠানগুলো প্রধান ঋণদাতা হয়ে উঠেছে। গ্রামীণ ঋণের চারটির মধ্যে তিনটি আসে এসব প্রতিষ্ঠান থেকে।
জীবনমানের উন্নয়ন ঘটানোর বদলে ক্ষুদ্রঋণ গ্রামের সাধারণ মানুষের ওপর কীভাবে নতুন চাপ তৈরি করছে, তা উঠে এসেছে বিআইডিএসের এক গবেষণায়।
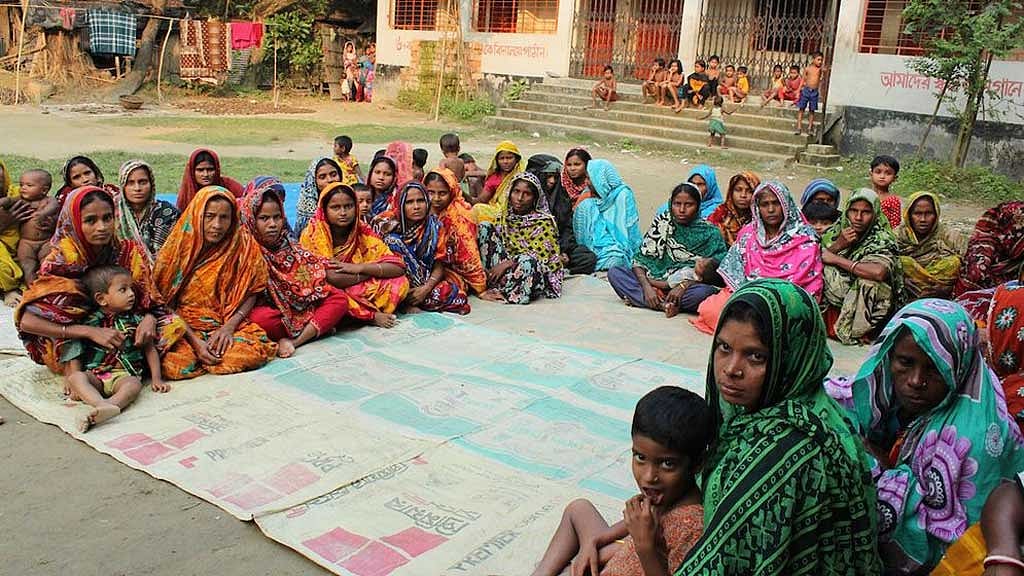
সেখানে দেখা যাচ্ছে, ঋণের কিস্তি পরিশোধ করতে গিয়ে দরিদ্র পরিবারগুলোকে আয়ের বড় অংশ ব্যয় করতে হচ্ছে। সবচেয়ে বেশি চাপে রয়েছে দরিদ্রতম পরিবারগুলো। তাদের আয়ের বড় অংশ চলে যাচ্ছে ঋণ পরিশোধে।
বিআইডিএসের গবেষক কাজী ইকবালের ‘২০০০ সাল থেকে বাংলাদেশের গ্রামীণ ঋণবাজারের কাঠামোগত রূপান্তর: কে ঋণ দেয়, কী উদ্দেশ্যে, কোন শর্তে এবং কী ব্যয়ে (২০০০–২০২২)’ শীর্ষক গবেষণা এসব তথ্য তুলে ধরা হয়েছে।
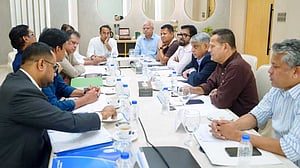
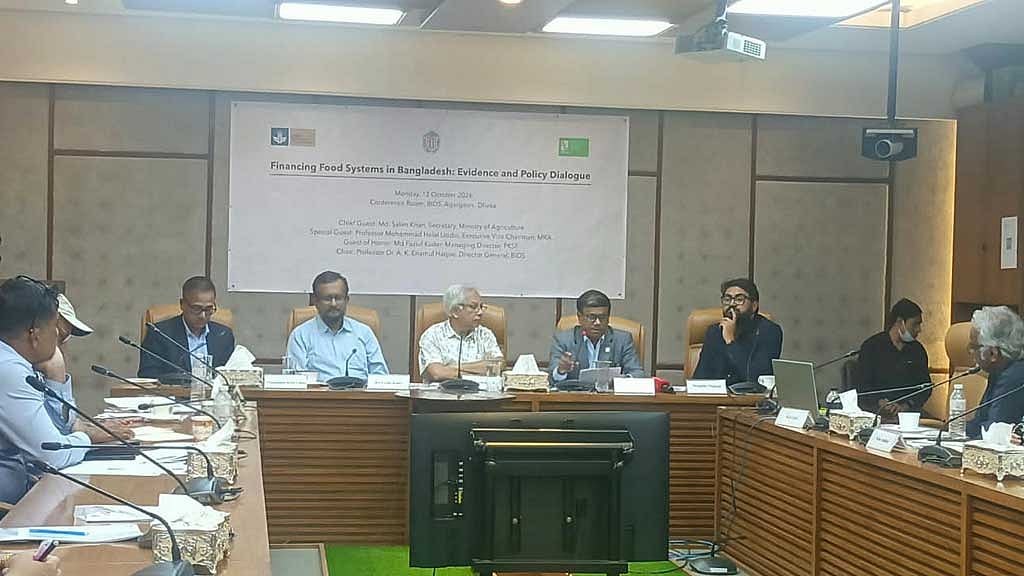
সোমবার আগারগাঁওয়ে বিআইডিএস এর সম্মেলন কক্ষে ‘ফাইন্যান্সিং ফুড সিস্টেম ইন বাংলাদেশ: এভিডেন্স অ্যান্ড পলিসি ডায়ালগ’ শীর্ষক কর্মশালায় এ গবেষণাপত্র উপস্থাপন করা হয়।
ঋণের কিস্তির চাপে দরিদ্র পরিবার
বিআইডিএসের গবেষণায় দেখা গেছে, গ্রামে এনজিও ও ক্ষুদ্রঋণদাতা প্রতিষ্ঠানগুলো প্রধান ঋণদাতা হয়ে উঠেছে। গ্রামীণ ঋণের চারটির মধ্যে তিনটি আসে এসব প্রতিষ্ঠান থেকে। ঋণ নেওয়া গ্রামীণ পরিবারের হার ৩৬ শতাংশ থেকে বেড়ে ৪২ শতাংশ হয়েছে।
মাসিক আয়ের ৪০ শতাংশের বেশি ঋণের কিস্তি পরিশোধে ব্যয় করেন–এমন ঋণগ্রহীতার হার ২২ শতাংশ থেকে বেড়ে ৪১ শতাংশ হয়েছে। দরিদ্রতম ২০ শতাংশ পরিবারের ক্ষেত্রে এ হার ৪৯ শতাংশ থেকে বেড়ে ৭৯ শতাংশে দাঁড়িয়েছে।
ঋণদাতাভেদে সুদের হারের পার্থক্যও রয়েছে। গবেষণায় দেখা গেছে, ব্যাংকের সুদের হার ১০ শতাংশ, এনজিওর ফ্ল্যাট সুদের হার ১৫ শতাংশ এবং মহাজনের সুদের হার ৫০ থেকে ৬০ শতাংশ।
কাজী ইকবাল বলেন, মূলত এক দশকের (২০১২ থেকে ২০২২ সাল) তথ্যর ভিত্তিতে গবেষণাটি পরিচালিত হয়েছে।
“আমরা দেখেছি এনজিওর ১৫ শতাংশ ফ্ল্যাট সুদের কার্যকর হার প্রায় ২৭ শতাংশ। মহাজনের কাছ থেকে ঋণ নেওয়া অনেক পরিবার এনজিও থেকেও ঋণ নেয়। এই হার গত এক দশকে ২৭ শতাংশ থেকে বেড়ে ৪৯ শতাংশ হয়েছে। জরুরি প্রয়োজন ও কিস্তি পরিশোধের অর্থের ঘাটতি মেটাতে তারা মহাজনের কাছ থেকে ঋণ নিচ্ছে।”
গবেষণা প্রতিবেদনে বলা হয়েছে, এনজিওর কৃষিঋণে সাপ্তাহিক কিস্তির বদলে মাসিক কিস্তির প্রচলন বেড়েছে। তবে মৌসুমভিত্তিক ঋণ পরিশোধের ব্যবস্থা চালু হলেও তা স্থায়ী হয়নি।
এতে কৃষকের আয় ও ঋণ পরিশোধের সময়সূচির মধ্যে সামঞ্জস্য আনার প্রয়োজনীয়তা সামনে এসেছে। গবেষণায় কৃষিঋণের শর্ত ও পরিশোধ কাঠামো কৃষি মৌসুমের সঙ্গে আরও ভালোভাবে মেলানোর ওপর জোর দেওয়া হয়েছে।
কাজী ইকবাল বলেন, “গ্রামীণ ঋণে কৃষির অংশ কমেছে। তবে কৃষি কাজের জন্য যতটুকু ঋণ নেওয়া হয়, তার বড় অংশ ব্যয় হয় সার, বীজ, গবাদিপশু কেনা এবং নগদ অর্থে জমি ইজারা নেওয়ার কাজে।”
গবেষণা বলা হয়, কিস্তির চাপে থাকা দরিদ্রতম পরিবারগুলোর হার ৪৯ শতাংশ থেকে ৭৯ শতাংশে ওঠার বিষয়টি উদ্বেগজনক। ঋণের শর্ত, সুদের প্রকৃত খরচ এবং আয় আসার সময় বিবেচনায় না নিলে এসব ঋণ দরিদ্র পরিবারের আর্থিক চাপ আরও বাড়াতে পারে।
কর্মশালায় আন্তর্জাতিক খাদ্যনীতি গবেষণা প্রতিষ্ঠানের (আইএফপিআরআই) তিনটি গবেষণাও উপস্থাপনা করা হয়।
গবাদিপশু খাতে অর্থায়ন ও ঝুঁকি ভাগাভাগি শীর্ষক গবেষণাপত্র উপস্থাপন করেন গবেষক কেট অ্যাম্বলার; কৃষিযন্ত্র ও কৃষি-সেবা খাতে অর্থায়ন শীর্ষক গবেষণা উপস্থাপন করেন মেহরাব বখতিয়ার; শহরের পথখাবার বিক্রেতাদের অর্থায়ন শীর্ষক গবেষণাপত্র তুলে ধরেন কার্লি ট্র্যাচটম্যান।
কর্মশালায় বিশেষ অতিথির বক্তব্যে মাইক্রোক্রেডিট রেগুলেটরি অথরিটির (এমআরএ) এক্সিকিউটিভ ভাইস চেয়ারম্যান অধ্যাপক মোহাম্মদ হেলাল উদ্দিন বলেন, জাতীয় পর্যায়ের পাশাপাশি পরিবার পর্যায়ে ঋণের চাপও পরিমাপ করা প্রয়োজন। পরিবারের আয় ও সম্পদের তুলনায় ঋণের পরিমাণ কত, তা বিশ্লেষণ জরুরি। অতিরিক্ত ঋণগ্রস্ততা বাড়লে একসময় ঋণগ্রহীতাদের পক্ষে কিস্তি পরিশোধ কঠিন হতে পারে। এতে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর ঋণ বিতরণ ও আর্থিক স্থিতিশীলতাও ঝুঁকিতে পড়তে পারে।
“ক্ষুদ্রঋণের সর্বোচ্চ সেবামাশুল ২৪ শতাংশ নির্ধারিত। তবে সব প্রতিষ্ঠানের এই হারে সেবামাশুল নেওয়ার বাধ্যবাধকতা নেই। প্রতিযোগিতা বাড়লে সেবামাশুল কমার কথা। কিন্তু প্রতিযোগিতার ঘাটতি থাকায় তা কমছে না।”
কর্মশালায় প্রধান অতিথি ছিলেন কৃষি মন্ত্রণালয়ের সচিব মো. সেলিম খান। তিনি বলেন, সরকারের নির্বাচনি প্রতিশ্রুতি বাস্তবায়নের অংশ হিসেবে প্রান্তিক, ক্ষুদ্র ও মাঝারি কৃষকদের সহায়তায় ‘কৃষক কার্ড’ চালু করেছে।
“এই কার্ডের মাধ্যমে একজন কৃষক ১০টি মৌলিক সেবা পাবেন, যার মধ্যে রয়েছে স্বল্পমূল্যে কৃষি উপকরণ সুবিধা, প্রণোদনা হিসেবে সার ও বীজ প্রাপ্তি, আবহাওয়া বার্তা এবং বিশেষজ্ঞ পরামর্শ।”
কৃষিপণ্যের ন্যায্যমূল্য নিশ্চিত করা এবং বাজার নিয়ন্ত্রণে বড় ধরনের চ্যালেঞ্জ থাকার কথা তুলে ধরে তিনি বলেন, “এক দিকে কাঁচামরিচের দাম বেড়ে কেজি প্রতি ২০০ টাকা হলে ভোক্তাদের ওপর চাপ পড়ে, অন্যদিকে উৎপাদন মৌসুমে টমেটো প্রতি কেজি দুই টাকায় নেমে এলে কৃষকরা তা রাস্তায় ফেলে দিতে বাধ্য হন।
“এছাড়া আলুর উদ্বৃত্ত উৎপাদন হলেও দেশে এখনো পর্যাপ্ত প্রক্রিয়াজাতকরণ অঞ্চল (প্রসেসিং জোন) বা উদ্যোক্তা গড়ে ওঠেনি। তবে এবার দেশে পেঁয়াজ আমদানি না করার সিদ্ধান্ত নেওয়া হয়েছে এবং আগামী দুই বছরের মধ্যে পেঁয়াজ, টমেটো ও কাঁচামরিচে সম্পূর্ণ স্বয়ংসম্পূর্ণতা অর্জনের লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে।”