

ব্যাংকিং খাতের অনিয়মের দায় একা কারও নয়: ওয়ান ব্যাংকের সিইও
ব্যাংক খাতের সংকট, খেলাপি ঋণ, প্রভাবশালীদের চাপ, ডিজিটাল ব্যাংকিং ও ওয়ান ব্যাংকের ভবিষ্যৎ পরিকল্পনা নিয়ে নিজের পর্যবেক্ষণ তুলে ধরেছেন মুহিত রহমান।
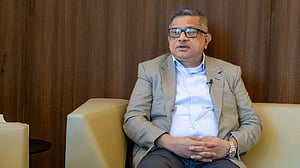
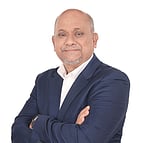
ব্যাংকিং খাতে বর্তমানে যে সংকট চলছে তারমধ্যে ‘সবচেয়ে কঠিন’ কাজ গ্রাহকের আস্থা অর্জন করা বলে মনে করেন ওয়ান ব্যাংক পিএলসির প্রধান নির্বাহী কর্মকর্তা ও ব্যবস্থাপনা পরিচালক মুহিত রহমান।
তার মতে, আমানত সংগ্রহ ও ঋণ বিতরণ দুটিরই নিজস্ব চ্যালেঞ্জ আছে। তবে আমানতের ক্ষেত্রে সবকিছু নির্ভর করে গ্রাহকের আস্থার ওপর। নতুন উদ্ভাবন ও সমাধান দিয়ে সেই আস্থা ফেরানো গেলেই ব্যাংকের পরবর্তী ধাপ তথা ঋণ বিতরণে অগ্রগতি সম্ভব।
বিডিনিউজ টোয়েন্টিফোর ডটকমের নিয়মিত আয়োজন ‘চিনওয়্যাগ উইথ দ্য চিফস’ অনুষ্ঠানে এসব কথা বলেন তিনি। অনুষ্ঠানটি বিডিনিউজ টোয়েন্টিফোর ডটকমের ইউটিউব চ্যানেল ও ফেইসবুক পেইজে সম্প্রচার করা হয়েছে।
কথোপকথনে ব্যাংক খাতের সংকট, খেলাপি ঋণ, প্রভাবশালীদের চাপ, ডিজিটাল ব্যাংকিং ও ওয়ান ব্যাংকের ভবিষ্যৎ পরিকল্পনা নিয়ে নিজের পর্যবেক্ষণ তুলে ধরেন তিনি। এছাড়া খেলাপি ঋণ আদায়ে ‘রিকভারি টাস্কফোর্স’ গঠন, ঋণ খেলাপি হওয়ার আগেই বিদেশি ব্যাংকের আদলে ‘আর্লি অ্যালার্ট’ বা ‘আগাম সতর্কীকরণ ব্যবস্থা’ চালুর মত গুরুত্বপূর্ণ পরামর্শও দেন।
বহুজাতিক ব্যাংকে ৩০ বছরের বেশি কাজ করা এই ব্যাংকার ওয়ান ব্যাংকে নিজের এক বছর পূর্ণ করেছেন। সেই অভিজ্ঞতা স্থানীয় ব্যাংকে কীভাবে কাজে লাগছে জানতে চাইলে মুহিত রহমান বলেন, “বহুজাতিক ব্যাংকে প্রতিটি প্রক্রিয়ায় গভর্ন্যান্সের ওপর উল্লেখযোগ্য মনোযোগ দেওয়া হয়। নগদ প্রবাহভিত্তিক ঋণ, নিরাপত্তা, মানবসম্পদ এবং মূলধনের বিপরীতে প্রাপ্তি- এসব বিষয়ে জোর থাকে।
“এসব ক্ষেত্রে আমি দেখি একটা স্থানীয় ব্যাংকের প্রচুর সুযোগ আছে। আমার অভিজ্ঞতা এখানে সামনে নিয়ে এসে (ব্যাংকটিকে) বাংলাদেশের পরবর্তী পর্যায়ে নেওয়ার ব্যাপারে আমি একটা বিশেষ ভূমিকা পালন করতে পারব বলে মনে করি।”
আমানত সংগ্রহ ও ঋণ বিতরণের মধ্যে কোনটি কঠিন প্রশ্নে তিনি তার ব্যাংকের অভিজ্ঞতা তুলে ধরে বলেন, “দুটির প্রকৃতি আলাদা, তাই একটিকে সহজ ও অন্যটিকে কঠিন বলা মুশকিল।”
তার ভাষ্য, “আমানতের ক্ষেত্রে সবসময়ই বিষয়টি গ্রাহকের আস্থার ওপর নির্ভর করে। আস্থাই মূল কথা। গত দশমাসে ওয়ান ব্যাংক পিএলসিতে নিট আমানত বেড়েছে ৫ হাজার কোটি টাকা, যা আমাদের জন্য বড় মাইলফলক।”
আস্থা ধরে রাখতে তার ব্যাংকে তিনি মূলধন বাড়ানোর কথা বলেন। তিনি জানান, বন্ডের মাধ্যমে ৪০০ কোটি টাকা তোলার জন্য এরইমধ্যে তারা বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) অনুমোদন পেয়েছেন। এই বন্ডের প্রক্রিয়া এখন চূড়ান্ত হওয়ার পথে।
মুহিত রহমান বলেন, “বিভিন্ন উদ্ভাবনী সমাধান আমরা নিয়ে আসছি বর্তমান যুগের সঙ্গে তাল মিলিয়ে। আমাদের রপ্তানি এবং করপোরেট গ্রাহকদের বিভিন্ন সেবা আমরা দিয়ে থাকি এবং অনেক পুরনো গ্রাহক ভিত্তিও আছে এবং সেখানে তাদের আস্থা ধরে রেখেই আজ ৫ হাজার কোটি টাকার আমাদের নিট ডিপোজিট বৃদ্ধি হল।”
গত ৯/১০ মাসে ‘নগদ’ এর সঙ্গে বেশ কিছু উদ্যোগ নেওয়ার পাশাপাশি ডিজিটাল সমস্যা সমাধানে ‘গ্রাহকের আস্থা ফিরিয়ে এনেছেন’ দাবি করে, ওয়ান ব্যাংকে ডিজিটাল খাতেও নানা উদ্যোগ নেওয়ার কথা তিনি বলেন।
বাংলাদেশ ব্যাংকের সবশেষ পরিসংখ্যান অনুযায়ী, দেশে খেলাপি ঋণ ৬ লাখ কোটি টাকার বেশি। তফসিলি ব্যাংকগুলোর বিতরণকৃত ঋণের প্রায় ৩৬ শতাংশ ঋণই রয়েছে খেলাপি।
বর্তমানে ব্যাংকিং খাতে আমানতে আস্থাহীনতার বড় কারণও এই খেলাপি ঋণ। এ ধরণের ঋণ নিয়ন্ত্রণে ওয়ান ব্যাংকের অগ্রগতি কতটুকু প্রশ্নে মুহিত রহমান বলেন, “খেলাপি ঋণ আদায়ে ব্যাংকে একটি ‘রিকভারি টাস্কফোর্স’ গঠন করা হয়েছে এবং অভ্যন্তরীণ দল তা নিবিড়ভাবে পর্যবেক্ষণ করছে।”
তার ভাষায়, বাংলাদেশ ব্যাংক বেশ কিছু স্কিম দিয়েছে। যেসব কারখানা বন্ধ বা আংশিক চালু আছে, সেগুলোকে নতুন করে কিছু ঋণ দিয়ে বা স্কিমের সহায়তায় কীভাবে চালু রাখা যায়, সে চেষ্টা আমরা করছি। কারণ পুরোটাই তো এনপিএল নয়। অনেক কারখানা বিভিন্ন কারণে বন্ধ হয়ে আছে, সহায়তা পাচ্ছে না।
যেসব কারখানা একেবারেই বন্ধ এবং আর কিছু করার নেই, সেগুলোর ক্ষেত্রে নিলামসহ বিভিন্ন মাধ্যমে নতুন ক্রেতা খুঁজে বের করার কথাও বলেন তিনি।
ওয়ান ব্যাংকের এমডি বলেন, “এনপিএল (নন পারফর্মিং লোন) নিয়ে এই মুহূর্তে ভয় না পেয়ে, আমার মনে হয় বিভিন্ন সম্মিলিত অনেকগুলো কাজ আছে। কিছু হয়তোবা আপনার স্কিম থেকে নিয়ে আবার চালু করতে হবে, কিছু বন্ধ কারখানা আছে বা পার্শিয়ালি যেগুলো কাজ করছে, এই সবগুলো মিলেই কিন্তু একসঙ্গে নিতে হবে। যদি নিতে পারি তাহলেই হয়ত বা আস্তে আস্তে আমরা এই যে ডিপোজিট বৃদ্ধি করছি, গ্রাহকের আস্থা এবং এনপিএলটা আস্তে আস্তে আমাদের কমিয়ে নিয়ে আসতে হবে। ওই লাইনেই আমরা ফোকাস করছি।”
‘দায় কারও একার নয়’
ব্যাংকিং খাতের অনিয়মের দায় নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংকের নাকি ব্যাংকগুলোরও- এমন প্রশ্নে ওয়ান ব্যাংক সিইও কোনো একক পক্ষকে দায়ী করতে চাননি।
তিনি উদাহরণ টেনে বলেন, “আপনি বহুজাতিক ব্যাংকগুলো দেখেন সেখানে কিন্তু এনপিএল রেট অনেক কম। কারণ ওখানে কিন্তু প্রক্রিয়া এবং তদারকিটা খুবই শক্তিশালী। ওখানে একজন চাইলে একটা কিছু করতে পারে না। সেখানে আপনার পলিসি গভর্ন্যান্স থাকে।”
বিদেশি ব্যাংকগুলোর ‘আগাম সতর্কতা ব্যবস্থা’ ব্যবস্থার কথা তুলে ধরে তিনি বলেন, “আর্লি অ্যালার্টটার দুই দিক থেকে সুবিধা। এক হচ্ছে আপনার যে গ্রাহক তাকেও আগের থেকে সতর্ক বার্তা দিতে পারেন যে, তুমি আর এক্সপ্যানশন করো না বা এই জিনিসটাতে সমস্যা, তাহলে তার ব্যবসাটাও সুরক্ষিত হল।
“আবার আপনি নিজের থেকেও বুঝতে পারবেন যে, কখন আপনাকে কমিয়ে (ঋণ) নিয়ে আসতে হবে বা বাড়িয়ে নিয়ে আসতে হবে। এই বিভিন্ন পদক্ষেপগুলো নিতে পারলে কিন্তু আপনার এই তদারকি করাটা ঠিক হবে।”
খেলাপি হওয়ার ক্ষেত্রে প্রভাবশালীদের চাপে ঋণ বিতরণের প্রসঙ্গও চলে আসে। তবে এ ধরণের চাপ এড়ানোর স্বাধীনতা একজন এমডির কতটা আছে প্রশ্নের উত্তরে মুহিত রহমান বলেন, “আমার মনে হয় না প্রভাবশালীদের কেউ জোর করে ঋণ নিতে পারবে। প্রসেস, ক্রেডিট পলিসি, নিয়ন্ত্রক সংস্থার সহায়তা এবং আমাদের যদি শক্তিশালী ব্যবস্থাপনা দক্ষতা থাকে চাপ দিলেও কিছু করা সম্ভব নয়।
“আমাদের বুঝতে হবে ব্যাংক কি। ব্যাংক তো গ্রাহকের আমানতের ওপর চলে। সেই আমানত সঠিকভাবে বিনিয়োগ করা এবং তা ফেরত আনা সব অংশীজনের দায়িত্ব। সুতরাং আসলে চাপের মুখে এটা করার তো আমার মনে হয় না কোন সুযোগ আছে।”
এখান থেকে বের হয়ে আর্থিক অন্তর্ভুক্তির আওতায় ব্যাংকবহির্ভূত জনগোষ্ঠীকে আনতে এসএমই ও রিটেইল খাতে মনোযোগ দেওয়ার কথা বলেন তিনি।
“সার্বিক অর্থনৈতিক খাতে একটা বড় ধাক্কা আমরা খেয়েছি এবং আমাদের সেটার থেকে শিক্ষা নিয়ে কিন্তু সামনে… কিন্তু একইভাবে যদি আবার অপারেট করি সবাই করপোরেট ব্যাংকিংয়ে আমরা যাই, তাহলে হবে না।”
ডিজিটাল ব্যাংকিংয়ের প্রতিযোগিতায় প্রচলিত ব্যাংকগুলোর ভবিষ্যৎ কেমন দেখছেন প্রশ্নে এই ব্যাংকার এ খাতে বিশাল সম্ভাবনা থাকার কথা বলেন।
ওয়ান ব্যাংকের ডিজিটাল উদ্যোগের মধ্যে ‘ওয়ান অ্যাপ’ ও ‘ওকে ওয়ালেট’ রয়েছে তথ্য দিয়ে তিনি বলেন, দুটিতেই তারা উল্লেখযোগ্য বিনিয়োগ করছেন।
ওকে ওয়ালেট কেমন চলছে প্রশ্নে তিনি বলেন, “আগে এ ক্ষেত্রে বেশি প্রসার ঘটানো যায়নি। এর কারণ ছিল আন্তঃঅপারেটর সুবিধার অভাব। সম্প্রতি বাংলা কিউআর দিয়ে ইন্টারঅপারেবিলিটি হয়েছে। এখন কিন্তু আপনার যদি ওকে ওয়ালেটে অ্যাকাউন্ট থাকে, তাহলে সহজেই যে কোন ওয়ালেটে পেমেন্ট করতে পারবেন। এটা কিন্তু একটা যুগান্তকারী পদক্ষেপ। আমাদের উল্লেখযোগ্য পরিমাণ লেনদেন কিন্তু ওকে ওয়ালেটে বেড়ে গেছে।”
একে আর্থিক অন্তর্ভুক্তি ও ব্যাংকবহির্ভূত জনগোষ্ঠীকে আনার বিশাল সুযোগ বলেও মত তার।
প্রতিযোগী ব্যাংকগুলোর তুলনায় ওয়ান ব্যাংকের ২৭ বছরের বেশি পুরনো ইতিহাস ও শক্তিশালী করপোরেট গ্রাহকভিত্তিকে ‘সবচেয়ে বড় শক্তি’ হিসেবে দেখছেন এ ব্যাংকার। তিনি বলেন, “আমাদের ১১৪টি শাখা এবং ৫০টির বেশি উপশাখা আছে, যেখানে রিটেইল আউটরিচও বেশ ভালো।
“ওয়ান ব্যাংকের একটা খুবই ইন্টারেস্টিং জিনিস আছে, যেটা হচ্ছে যে যত ইউটিলিটি কোম্পানি বলেন বা বিভিন্ন গভমেন্ট প্রতিষ্ঠানে আপনার সবকিছুর পেমেন্টের সাথে লিংক আপ করা আছে। আপনি যদি ট্যাক্স দিতে চান, আপনি গাড়ির ট্যাক্স টোকেন দিতে চান, পাসপোর্টের ফি দিতে চান, সবকিছু কিন্তু ওয়ান ব্যাংক পিএলসিতে আপনি কিন্তু দিতে পারবেন।”
ব্যাংকটির কিছু জায়গায় ম্যানুয়াল কাজ হলেও সবকিছু ডিজিটালি নিয়ে আসার কাজ চলমান বলেও তিনি তুলে ধরেন।
ব্যাংকিং খাতে বর্তমান সংকট হিসেবে ঋণের প্রবৃদ্ধি এই মুহূর্তে ‘খুবই নাজুক’ অবস্থায় আছে বলে তিনি স্মরণ করিয়ে দেন। তবে সামনে দুটি ইতিবাচক দিকও দেখছেন।
তার মতে, দেশে বিভিন্ন উন্নয়ন কর্মকাণ্ডের আওতায় মেগা প্রকল্প নেওয়া হচ্ছে। এসবে উন্নয়ন সহযোগীরাও এগিয়ে আসছেন। পাশাপাশি তৈরি পোশাক খাতের বাইরে অন্যান্য খাতে রপ্তানি বাড়ানো গেলে ধীরে ধীরে হলেও এফডিআই বাড়বে বলে তার ধারণা।
এছাড়াও বহুজাতিক ঋণদাতা সংস্থাগুলো এসএমই খাতে ঋণ দিতে আগ্রহী হওয়ার কথাও তিনি তুলে ধরেন।
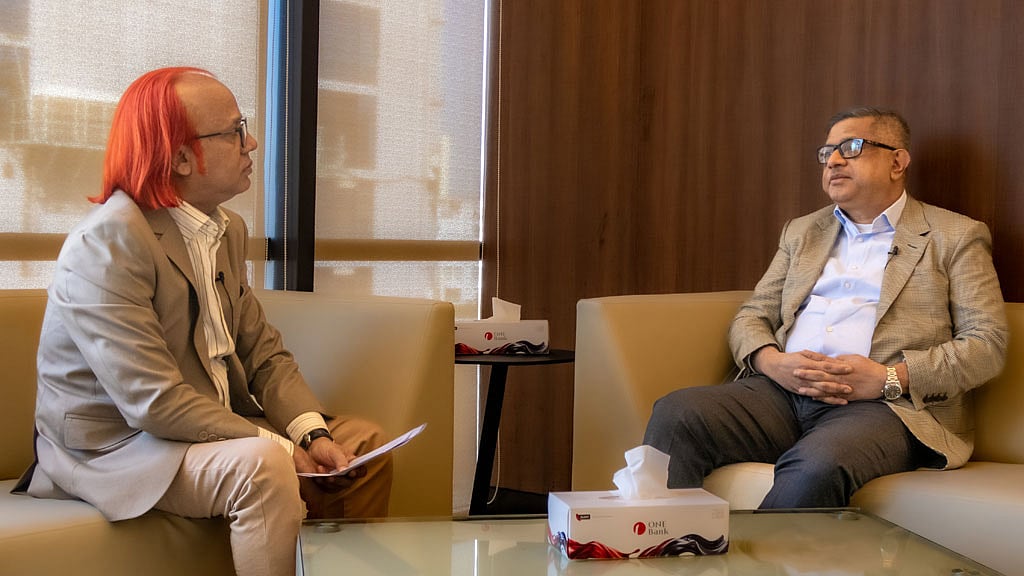
মুহিত রহমান বলেন, “ওই ব্যাপারে আমরা কিভাবে আরও তাদেরকে সম্পৃক্ত করে এসএমই খাতটাকে...কারণ আপনি আলটিমেটলি পুরা বাংলাদেশ কিন্তু আপনার অর্থনৈতিক প্রবৃদ্ধি যদি চিন্তা করতে হয় সবাইকে কিন্তু ব্যাংকিং সিস্টেমে, ব্যাংকিং চ্যানেলের মধ্যে নিয়ে আসতে হবে।”
আগামী পাঁচ বছরে ওয়ান ব্যাংককে অবশ্যই শীর্ষ ব্যাংকগুলোর কাঁতারে নেওয়ারও আশাবাদ ব্যক্ত করেন তিনি।
ব্যাংকটির ইতিহাস স্মরণ করে এমডি বলেন, “ওয়ান ব্যাংক ২০১৬-১৮ সালে বহুপক্ষীয় সংস্থা থেকে বড় অঙ্কের অর্থায়ন নিয়েছিল। তাহলে আমার বুঝতে হবে যে, ব্যাংকটির একটি বড় ঐতিহ্য ও ইতিহাস আছে।
“সম্প্রতি কিছুটা চাপ গেছে, কিন্তু আমরা দেখতে পাচ্ছি, এই বছর ৫ হাজার কোটি টাকার উপরে আমানত বৃদ্ধি হয়েছে। এতে বোঝায়, অবশ্যই গ্রাহকের আস্থা আছে। আমরা যদি ভালো উদ্ভাবন নিয়ে আসতে পারি গ্রাহকরা অবশ্যই সেই সমর্থন দেবে। আগামী পাঁচ বছরে ডিজিটাল স্পেসে, মোবাইল আর্থিক সেবায় আমাদের বিশাল সুযোগ আছে। এসএমই, মিডল এন্টারপ্রাইজ ও রিটেইল খাতেও বড় হওয়ার সুযোগ আছে।
“আরেকটা জিনিস আমি বলব যে, যদি আমাদের ব্যাংকিং খাত তো অবশ্যই গ্রাহকের আস্থা এবং আমানত, আরেকটা হচ্ছে কর্মী। আমার যারা সহকর্মী আছে, তাদের বিভিন্ন প্রশিক্ষণ এবং অন্যান্যভাবে কিভাবে সে সহযোগিতা করা যায় সেটার ব্যাপারে আমি ফোকাস করব।
“এটা অত্যন্ত গুরুত্বপূর্ণ যে আপনার মানবসম্পদ, এই ব্যাপারে আমার একটা মেজর ফোকাস করার ইচ্ছা আছে। এগুলো যদি সবই করা যায় অবশ্যই ওয়ান ব্যাংক একটা উপরের দিকের র্যাংকিংয়ের মধ্যে উঠে যাবে পাঁচ বছরের মধ্যে বলে আমি আশা করি।”