











আমানত-ঋণে এগিয়ে ইসলামী ব্যাংকগুলো: বিআইবিএম
আমানত সংগ্রহ ও ঋণ প্রবৃদ্ধির দিক দিয়ে প্রচলিত ব্যাংকগুলোর তুলনায় ইসলামী ব্যাংকগুলো এগিয়ে রয়েছে বলে এক গবেষণা প্রতিবেদনে উঠে এসেছে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) ২০১৭ সালে ব্যাংকগুলোর কার্যক্রম নিরীক্ষণ করে এই প্রতিবেদন তৈরি করেছে।
এতে দেখা যায়, ২০১৭ সালে প্রচলিত ব্যাংকে ঋণের গড় প্রবৃদ্ধি ছিল সাড়ে ১৮ শতাংশ। ওই বছর ইসলামিক ব্যাংকিং ব্যবস্থায় ঋণের প্রবৃদ্ধি ২২ দশমিক ৩১ শতাংশ।
একই বছর প্রচলিত ব্যাংকগুলোতে আমানতের প্রবৃদ্ধি ছিল ১০ দশমিক ৭৬ শতাংশ। আর ইসলামিক ব্যাংকিংয়ে তা ছিল প্রায় ১৩ শতাংশ।
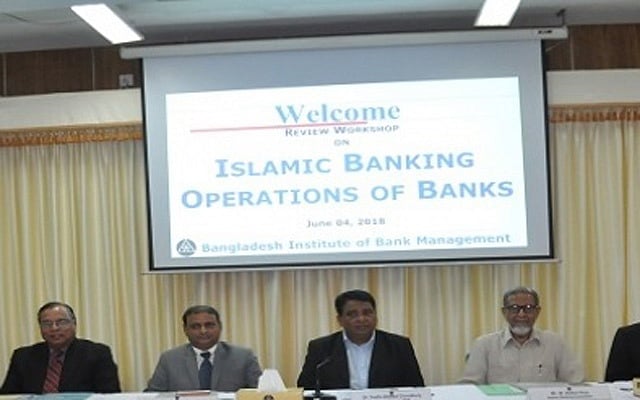
সোমবার ঢাকার মিরপুরে বিআইবিএম মিলনায়তনে ‘ইসলামিক ব্যাংকিং অপারেশনস অব ব্যাংকস’ শীর্ষক বার্ষিক পর্যালোচনা কর্মশালায় প্রতিবেদনটি উপস্থাপন করেন বিআইবিএমের সহযোগী অধ্যাপক মো. আলমগীর।
কর্মশালায় প্রধান অতিথি ছিলেন বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর এবং বিআইবিএমের নির্বাহী কমিটির চেয়ারম্যান আবু হেনা মোহা. রাজী হাসান।
কর্মশালার সভাপতি বিআইবিএমের মহাপরিচালক ড. তৌফিক আহমদ চৌধুরী ইসলামিক ব্যাংকগুলোকে প্রবৃদ্ধির চেয়ে ‘কমপ্লায়েন্সের’ উপর বেশি গুরুত্ব দেওয়ার পরামর্শ দেন।
রাজী হাসান বলেন, “ইসলামিক ব্যাংকিং ব্যবস্থাকে আরও সুদৃঢ় করতে বাংলাদেশ ব্যাংক কাজ করছে। এরই মধ্যে কেন্দ্রীয় ব্যাংক থেকে ইসলামিক ব্যাংকিংয়ের সঙ্গে সম্পর্কিত ব্যাংকগুলোকে আলাদা সেল করার নির্দেশনা দেওয়া হয়েছে।”
তিনি সব ধরনের ‘কমপ্লায়েন্স’ বজায় রাখার পাশাপাশি শরীয়াহ ব্যাংকিংয়ের মূল নীতি বজায় রেখে ব্যাংকিং কার্যক্রম পরিচালনা করার পরামর্শ দেন।
অনুষ্ঠানে ইসলামিক ব্যাংকিং বিশেষজ্ঞ এম আজিজুল হক বাংলাদেশে ইসলামী ব্যাংকিং পরিচালনার ত্রুটির দিক নির্দেশ করেন।
তিনি বলেন, “ইসলামিক ব্যাংকিংয়ের ধারণা ঠিক না করেই ব্যাংকিং কার্যক্রম পরিচালনা করা হচ্ছে। মালয়েশিয়াসহ কয়েকটি দেশ ইসলামিক ব্যাংকিংয়ে অনেক দূর এগিয়েছে। বাংলাদেশেরও ইসলামিক ব্যাংকিংয়ে ভালো করার সুযোগ আছে। তবে এজন্য ব্যাংকারদের এ ধরনের ব্যাংকিংয়ের উপর বিশেষ প্রশিক্ষণ দরকার।”
মূল প্রবন্ধে অধ্যাপক আলমগীর বলেন, বাংলাদেশে ইসলামিক ব্যাংকিংয়ের পরিসর অনেক বাড়লেও সে তুলনায় দক্ষ জনবল না থাকায় সঠিকভাবে কার্যক্রম পরিচালনা করা সম্ভব হচ্ছে না। ব্যাংকারদের ইসলামিক ব্যাংকিংয়ের উপর বিশেষ গুরুত্বারোপ করতে হবে।
এক্সিম ব্যাংকের ব্যবস্থাপনা পরিচালক এবং প্রধান নির্বাহী কর্মকর্তা ড. মোহাম্মদ হায়দার আলী মিয়া বলেন, “ইসলামিক ব্যাংকিং ব্যবস্থায় তারল্য সঙ্কট দূর করা যত সহজ, প্রচলিত ব্যাংকিং ব্যবস্থায় তা সম্ভব নয়।”
তিনিও ইসলামিক ব্যাংকিংয়ের ক্ষেত্রে দক্ষ মানব সম্পদ গড়ে তোলার উপর জোর দেন।
অনুষ্ঠানে বিআইবিএমের চেয়ার প্রফেসর এবং ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের সাবেক অধ্যাপক ড. বরকত-এ-খোদা বলেন, ইসলামিক ব্যাংকিংয়ের ‘রিবা’র বিষয়টি আরও বিশ্লেষণ করার সুযোগ রয়েছে। কারণ ‘রিবা’ এবং সুদের বিষয়ে অনেকে আপত্তি তোলেন।
পূবালী ব্যাংকের সাবেক ব্যবস্থাপনা পরিচালক এবং বিআইবিএমের সুপারনিউমারারি অধ্যাপক হেলাল আহমদ চৌধুরী বলেন, “ইসলামিক ব্যাংকিংয়ের জন্য অনেক সার্কুলার আছে। কিন্তু কোনো ধরনের আইন নেই। আইন থাকলে পরিপূর্ণ কার্যক্রমে সহায়ক হয়।”
বিআইবিএমের সুপারনিউমারারি অধ্যাপক ইয়াছিন আলী বলেন, ইসলামিক ব্যাংকিং এখন ধর্মীয় বিষয়ের মধ্যে আবদ্ধ নেই। মালয়েশিয়ার ৬০ শতাংশ গ্রাহক ইসলামিক ব্যাংকিংয়ের গ্রাহক। অনেক বিদেশি ব্যাংক ইসলামিক ব্যাংকিং কার্যক্রম পরিচালনা করে সাফল্য পেয়েছে। সুতরাং দক্ষতার সঙ্গে ইসলামিক ব্যাংকিংয়ের সুযোগ রয়েছে।