

২২ ব্যাংকের পুঞ্জীভূত লোকসান আড়াই লাখ কোটি টাকা
সংসদীয় কমিটিতে দেওয়া প্রতিবেদনে ১৫ ব্যাংকের মূলধন ঋণাত্মক হয়ে যাওয়ার তথ্যও তুলে ধরেছে কেন্দ্রীয় ব্যাংক।
দেশের ২২টি ব্যাংকের পুঞ্জীভূত লোকসানের পরিমাণ মার্চ শেষে ২ লাখ ৫৩ হাজার ৯৩৮ কোটি টাকায় দাঁড়ানোর তথ্য দিয়েছে বাংলাদেশ ব্যাংক।
একই সময়ে ১৫টি ব্যাংকের মূলধন ঋণাত্মক হয়ে পড়ার কথাও জানিয়েছে ব্যাংক খাতের নিয়ন্ত্রক সংস্থাটি।
কেন্দ্রীয় ব্যাংকের হিসাবে, পুরো ব্যাংক খাতের মূলধন পর্যাপ্ততার হার বা সিআরএআর নেমেছে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে।
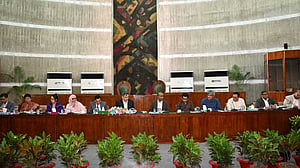
রোববার জাতীয় সংসদের অর্থ মন্ত্রণালয় সম্পর্কিত স্থায়ী কমিটির চতুর্থ বৈঠকে বাংলাদেশ ব্যাংকের কার্যপত্রে ব্যাংক খাতের এ চিত্র তুলে ধরা হয়।
সংসদ ভবনে হওয়া বৈঠকে সভাপতিত্ব করেন কমিটির সভাপতি মুশফিকুর রহমান।
বৈঠক শেষে কমিটির সদস্য জাতীয় নাগরিক পার্টির (এনসিপি) সংসদ সদস্য মো. আবুল হাসনাত (হাসনাত আবদুল্লাহ) সাংবাদিকদের বলেন, ব্যাংক খাতের বর্তমান পরিস্থিতি, খেলাপি ঋণ, ঋণ পুনঃতফসিল এবং ব্যাংক কোম্পানি আইন সংশোধনের প্রস্তাব নিয়ে তারা প্রশ্ন তুলেছেন। ব্যাংকের পরিচালনা পর্ষদে একই পরিবারের সদস্যসংখ্যা ও পরিচালকদের মেয়াদ বাড়ানোর প্রস্তাবেরও বিরোধিতা করেছেন তারা।
“অর্থাৎ মোটাদাগে সরকার ব্যাংকগুলোকে অলিগার্ক শ্রেণির হাতে, একই পরিবারের হাতে তুলে দেওয়ার নতুন করে আবার আয়োজন শুরু করেছে। আমরা আমাদের জায়গা থেকে এটির প্রতিবাদ জানিয়েছি, প্রস্তাবও দিয়েছি।”
হাসনাত আবদুল্লাহ বলেন, অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী পরবর্তী বৈঠকে এসব বিষয়ে জানাবেন বলে বৈঠকে বলেছেন।
লোকসানে যে ২২ ব্যাংক
বাংলাদেশ ব্যাংকের কার্যপত্র অনুযায়ী, পুঞ্জীভূত লোকসানে থাকা ২২ ব্যাংকের মধ্যে চারটি রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক রয়েছে। এগুলো হলো, জনতা, অগ্রণী, রূপালী ও বেসিক ব্যাংক। দুটি বিশেষায়িত ব্যাংক হলো, বাংলাদেশ কৃষি ব্যাংক ও রাজশাহী কৃষি উন্নয়ন ব্যাংক।
বাকি ১৫টি বেসরকারি বাণিজ্যিক ব্যাংকের তালিকায় আছে এবি ব্যাংক, বাংলাদেশ কমার্স ব্যাংক, এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, আইসিবি ইসলামিক ব্যাংক, আইএফআইসি ব্যাংক, ইসলামী ব্যাংক বাংলাদেশ, মেঘনা ব্যাংক, ন্যাশনাল ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, পদ্মা ব্যাংক, সীমান্ত ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, দ্য প্রিমিয়ার ব্যাংক ও ইউনিয়ন ব্যাংক। এছাড়া বিদেশি ন্যাশনাল ব্যাংক অব পাকিস্তানও পুঞ্জীভূত লোকসানে রয়েছে।
মার্চ শেষে ব্যাংক খাতের পরিচালন মুনাফা ছিল ৭৮৯ কোটি টাকা। কিন্তু নিট লোকসান দাঁড়িয়েছে ৮ হাজার ৪১৭ কোটি টাকা।
সম্পদের ওপর উপার্জন হার বা আরওএ ছিল ঋণাত্মক ১ দশমিক ০৩ শতাংশ। মূলধনের ওপর উপার্জন হার বা আরওই ছিল ঋণাত্মক ৪৪ দশমিক ২২ শতাংশ।
বাংলাদেশ ব্যাংক বলছে, উচ্চ শ্রেণিকৃত ঋণ, প্রয়োজনীয় প্রভিশন, মূলধন ঘাটতি ও দুর্বল সম্পদমান ব্যাংকগুলোর উপার্জন ক্ষমতায় নেতিবাচক প্রভাব ফেলছে।
১৫ ব্যাংকের মূলধন ঋণাত্মক
মার্চ শেষে তফসিলি ব্যাংকগুলোর মধ্যে ৪০টি ন্যূনতম প্রয়োজনীয় মূলধন সংরক্ষণ করতে পেরেছে। বিপরীতে ১৫টি ব্যাংকের মূলধন ছিল ঋণাত্মক। গত বছরের ডিসেম্বর শেষে পুরো ব্যাংক খাতের মূলধন পর্যাপ্ততার হার ছিল ঋণাত্মক ২ দশমিক ৬৪ শতাংশ। মার্চে তা আরও ০ দশমিক ৫৩ শতাংশীয় পয়েন্ট কমে ঋণাত্মক ৩ দশমিক ১৭ শতাংশ হয়েছে। সম্মিলিত ইসলামী ব্যাংকের অন্তর্ভুক্ত ২০ হাজার কোটি টাকা হিসাবে নিলে এই হার ঋণাত্মক ২ দশমিক ০৫ শতাংশ হয়। শরিয়াহভিত্তিক ব্যাংকগুলোর পরিস্থিতি আরও নাজুক। মার্চ শেষে এসব ব্যাংকের মূলধন পর্যাপ্ততার হার ছিল ঋণাত্মক ৪৪ দশমিক ৭৭ শতাংশ।
বাংলাদেশ ব্যাংকের মতে, মূলধনের এই দুর্বলতা ব্যাংকের লোকসান সামাল দেওয়ার ক্ষমতা, আমানতকারীর স্বার্থ সুরক্ষা এবং নতুন ঋণ দেওয়ার সক্ষমতার ওপর চাপ তৈরি করছে।
খেলাপি ঋণ ৫ লাখ ৮১ হাজার কোটি
জুন শেষে ৬১টি তফসিলি ব্যাংকের মোট ঋণ ও অগ্রিম ছিল ১৮ লাখ ৫০ হাজার ৫৯৫ কোটি টাকা। এর মধ্যে শ্রেণিকৃত ঋণ ছিল ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ।
মার্চ শেষে শ্রেণিকৃত বা খেলাপি ঋণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। তিন মাসে তা বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
জুন শেষে খেলাপি ঋণ ছিল ৫ লাখ ৮১ হাজার ২৩৮ কোটি টাকা, যা মোট ঋণের ৩১ দশমিক ৪১ শতাংশ।
মার্চ শেষে খেলাপি ঋণ ছিল ৫ লাখ ৬৪ হাজার ১০৬ কোটি টাকা। তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ১৩২ কোটি টাকা।
রাষ্ট্র মালিকানাধীন বাণিজ্যিক ব্যাংকগুলোর ৪৭ দশমিক ৩০ শতাংশ ঋণ শ্রেণিকৃত। বেসরকারি বাণিজ্যিক ব্যাংকে এ হার ৩০ দশমিক ৭৪ শতাংশ।
শ্রেণিকৃত ঋণের বিপরীতে সম্ভাব্য ক্ষতি সামাল দিতে যে অর্থ আলাদা করে রাখতে হয়, সেই প্রভিশনে পুরো ব্যাংক খাতের ঘাটতি ছিল ২ লাখ ২২ হাজার ৩৫৮ কোটি টাকা।
‘৯০ দিনকে ২৭০ দিন করার’ বিরোধিতা
ঋণ শ্রেণিকরণের সময়সীমা পরিবর্তনের সম্ভাব্য উদ্যোগ নিয়েও বৈঠকে আপত্তি ওঠার কথা জানান আবুল হাসনাত।
তিনি সাংবাদিকদের বলেন, “৯০ দিনের মধ্যে যারা ঋণ পরিশোধ করতে না পারবেন, তাদেরকে ঋণ খেলাপি ঘোষণা করা হবে। সেটাকে চেঞ্জ করে এখন আবার ২৭০ দিনের একটা বিধিতে পরিণত করার প্রচেষ্টা চলছে।” এটি করা হলে খেলাপি ঋণের প্রকৃত চিত্র আড়াল হবে বলে অভিযোগ করেন তিনি।
১২ ব্যাংকের জরুরি ঋণ প্রায় ৮৫ হাজার কোটি
ব্যাংক খাতে সামগ্রিকভাবে উদ্বৃত্ত তারল্য থাকলেও কয়েকটি ব্যাংক বাংলাদেশ ব্যাংকের কাছ থেকে বড় অঙ্কের জরুরি তারল্য সহায়তা নিয়েছে। ২৭ সেপ্টেম্বর পর্যন্ত ১২ ব্যাংকের ডিমান্ড লোন বা জরুরি তারল্য সহায়তার স্থিতি ছিল ৮৪ হাজার ৯৪৫ কোটি ৭১ লাখ টাকা।
এর মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ১৫ হাজার ৮১০ কোটি ৩২ লাখ টাকা, এক্সিম ব্যাংকের ১২ হাজার ১০ কোটি ২৫ লাখ টাকা, সোশ্যাল ইসলামী ব্যাংক ১০ হাজার ৮৪২ কোটি ৭৯ লাখ টাকা, ন্যাশনাল ব্যাংক ১০ হাজার ৫৬৮ কোটি ৩৫ লাখ টাকা, ইউনিয়ন ব্যাংকের ৫ হাজার ৪২১ কোটি ১৬ লাখ টাকা রয়েছে।
এছাড়া ইসলামী ব্যাংক বাংলাদেশের ১৭ হাজার কোটি টাকা এবং এবি ব্যাংকের ৪ হাজার ২৭০ কোটি টাকা, প্রিমিয়ার ব্যাংকের ৪ হাজার ৯০০ কোটি টাকা রয়েছে।
এর বাইরে গ্লোবাল ইসলামী ব্যাংকের ৩ হাজার ৩ কোটি ৮০ লাখ টাকা, বাংলাদেশ কমার্স ব্যাংকের ৬১৪ কোটি ৬৮ লাখ টাকা, পদ্মা ব্যাংকের ২৫২ কোটি ৩৮ লাখ টাকা এবং আইসিবি ইসলামিক ব্যাংকের ২৫১ কোটি ৯৮ লাখ টাকা রয়েছে।
বাংলাদেশ ব্যাংক এসব অর্থ দিয়েছে শেষ আশ্রয়ের ঋণদাতা বা ‘লেন্ডার অব লাস্ট রিসোর্ট’ হিসেবে।
বৈঠকের কার্যপত্রে বলা হয়েছে, বাংলাদেশ ব্যাংক অর্ডারে ডিমান্ড লোন নবায়ন বা রোলওভারের বিষয়ে কিছু বলা নেই। বর্তমানে সুদ পরিশোধের শর্তে এসব ঋণ রোলওভার করা হয়।
বাংলাদেশ ব্যাংক বলছে, সামগ্রিকভাবে ব্যাংক খাতে তারল্য উদ্বৃত্ত থাকলেও এর বণ্টন সুষম নয়। কিছু প্রচলিত ব্যাংক এবং অধিকাংশ ইসলামী ধারার ব্যাংকে তারল্য ঘাটতি রয়েছে।