

ক্ষুদ্রঋণের দ্বারস্থ হয় গ্রামের ৪৮% পরিবার: গবেষণা
“দ্রুত ও জামানত ছাড়া ঋণের সুবিধা থাকায় গ্রামে ক্ষুদ্রঋণের বিস্তার বেশি,” বলা হয় প্রতিবেদনে।
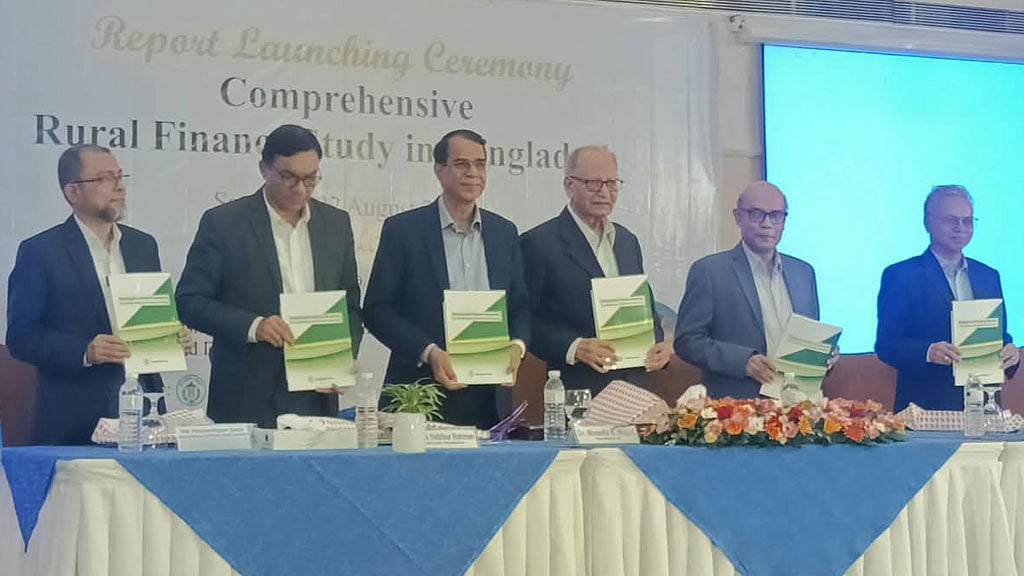
আর্থিক চাহিদা মেটাতে গ্রামের প্রায় অর্ধেক পরিবার ক্ষুদ্রঋণ প্রতিষ্ঠানের (এমএফআই) দ্বারস্থ হয় বলে নতুন এক গবেষণায় বলা হয়েছে।
ব্যাংক ও ব্যাংক বহির্ভূত আর্থিক প্রতিষ্ঠান থেকে ঋণে নেওয়ার সুযোগ পায় ৫ দশমিক ৩৭ শতাংশ পরিবার।
‘কম্প্রিহেনসিভ রুরাল ফাইন্যান্স স্টাডি’ (সিআরএফএস) শীর্ষক গবেষণায় এসব তথ্য উঠে এসেছে।
বেসরকারি সংস্থা— ইনস্টিটিউট ফর ইনক্লুসিভ ফাইন্যান্স অ্যান্ড ডেভেলপমেন্টের (আইএনএম) এ গবেষণায় সহায়তা করে বাংলাদেশ ব্যাংক।
শনিবার ঢাকার গুলশানে লেকশোর গ্র্যান্ড হোটেলে আনুষ্ঠানিকভাবে গবেষণার ফল প্রকাশ করা হয়।
তিন বছর ধরে চলা এ গবেষণায় নেতৃত্বে দেন আইএনএমের নির্বাহী পরিচালক মোস্তফা কে মুজেরী।
গ্রামীণ পরিবার ও প্রতিষ্ঠানগুলোর আর্থিক পরিস্থিতি ও সেবায় প্রবেশাধিকার এবং আর্থিক আচরণ মূল্যায়নে এ গবেষণা চালানো হয়। সামগ্রিক গবেষণায় ‘রুরাল ফাইনেন্স সার্ভে’, নীতিপত্র ও নীতিসংক্ষেপ এবং পটভূমি প্রতিবেদনসহ ২২টি প্রতিবেদন তৈরি করা হয়েছে।
দেশের প্রথম এ ‘রুরাল ফাইন্যান্স সার্ভের’ আওতায় আট বিভাগের ৩৩ জেলার ২ হাজার ৬৪৩টি পরিবারের তথ্য সংগ্রহ করা হয়। জরিপে অংশগ্রহণ করেন ৭ হাজার ৪১ জন।
জরিপে দেখা গেছে, দেশের গ্রামীণ পরিবারের ৪৫ দশমিক ৭৮ শতাংশ কোনো আনুষ্ঠানিক (ব্যাংক, আর্থিক প্রতিষ্ঠান, ক্ষুদ্র ঋণ প্রতিষ্ঠান) ঋণ পায় না। প্রায় ৩০ শতাংশ পরিবার অনানুষ্ঠানিক উৎস (মহাজন, আত্মীয়স্বজন ইত্যাদি) থেকে ঋণ নেয়।
আনুষ্ঠানিক ঋণ উৎসের মধ্যে ৪৮ দশমিক ৫১ শতাংশ পরিবার ক্ষুদ্রঋণ প্রতিষ্ঠান থেকে ঋণ নেওয়ার সুযোগ পায়।
ব্যাংক ও নন-ব্যাংক আর্থিক প্রতিষ্ঠান থেকে কৃষি ও কৃষির বাইরে ঋণের সুযোগ পেয়েছে মাত্র ৫ দশমিক ৩৭ শতাংশ পরিবার।
গবেষণা প্রতিবেদনে বলা হয়, দ্রুত এবং জামানত ছাড়া ঋণ পাওয়া যায় বলে গ্রামীণ পর্যায়ে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর বিস্তার বেশি। তাৎক্ষণিক নগদ প্রয়োজন ও জরুরি পরিস্থিতিতে উচ্চ সুদের পরেও অনানুষ্ঠানিক ঋণের ওপর নির্ভরতা রয়েছে।
জেলা পর্যায়ের তথ্যেও ঋণপ্রাপ্তিতে বড় বৈষম্য দেখা গেছে। বান্দরবানে আনুষ্ঠানিক উৎস থেকে ঋণ পাওয়ার সুযোগ রয়েছে মাত্র ১৯ শতাংশ পরিবারের; নেত্রকোনায় এ হার ৬৮ শতাংশ।
গ্রামীণ পরিবারের ৫৮ শতাংশ আনুষ্ঠানিক সঞ্চয় সেবার আওতা রয়েছে বলে জরিপে উঠে আসে। আর মাত্র ১৭ শতাংশ বীমা সেবার সুযোগ পাচ্ছে।
অনুষ্ঠানে মোস্তফা কে মুজেরী বলেন, মাঠপর্যায়ের বিস্তৃত পরিমাণগত ও গুণগত গবেষণার পাশাপাশি দ্বিতীয় পর্যায়ের তথ্যের সাহায্য নেওয়া হয়েছে। এই গবেষণায় প্রচলিত ও ডিজিটাল উভয় মাধ্যমের ঋণ, সঞ্চয়, পেমেন্ট ও বীমাসহ বিভিন্ন ধরনের আর্থিক সেবা অন্তর্ভুক্ত করা হয়েছে।
এমএফআই ও ডিজিটাল ফাইন্যান্সিয়াল প্ল্যাটফর্মের মাধ্যমে সাশ্রয়ী সঞ্চয়, ঋণ ও বীমা সেবা বাড়ানো গেলে তা আর্থিক অন্তর্ভুক্তি আরও জোরদার হবে এবং গ্রামীণ পরিবারের আর্থিক সক্ষমতা বৃদ্ধি পাবে।
অনুষ্ঠানে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর মো. হাবিবুর রহমান বলেন, “আমাদের অনেক পাবলিকেশন আছে। কিন্তু রুরাল ফাইনান্সের পাবলিকেশনের দরকার ছিল। এই গবেষণার মাধ্যমে সেই বিষয়টা তুলে আনার চেষ্টা করা হয়েছে। রুরাল ইকোনমিকে শক্তিশালী করার জন্য সহায়ক পলিসি তৈরি করার জন্য এই গবেষণাটি তথ্য ভান্ডার হিসেবে কাজ করবে।
প্রতিবেদনে কোয়ালিটিফুল তথ্যগুলা উঠে এসেছে কিনা তা নিশ্চিত করতে আমাদের লোকজন ফিল্ড লেভেলে গিয়ে তথ্য ক্রস চেক করেছে। যারা রুরাল স্টাডি নিয়ে আগ্রহী তাদের জন্য এটা একটা যুগান্তকারী একটা তথ্যভান্ডার।
অনুষ্ঠানে আরো উপস্থিত ছিলেন অর্থ মন্ত্রণালয়ের অর্থ বিভাগের সচিব ড. মো. খায়েরুজ্জামান মজুমদার, বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) মহাপরিচালক ড. মো. এজাজুল ইসলাম প্রমুখ।